Episode Details
Back to Episodes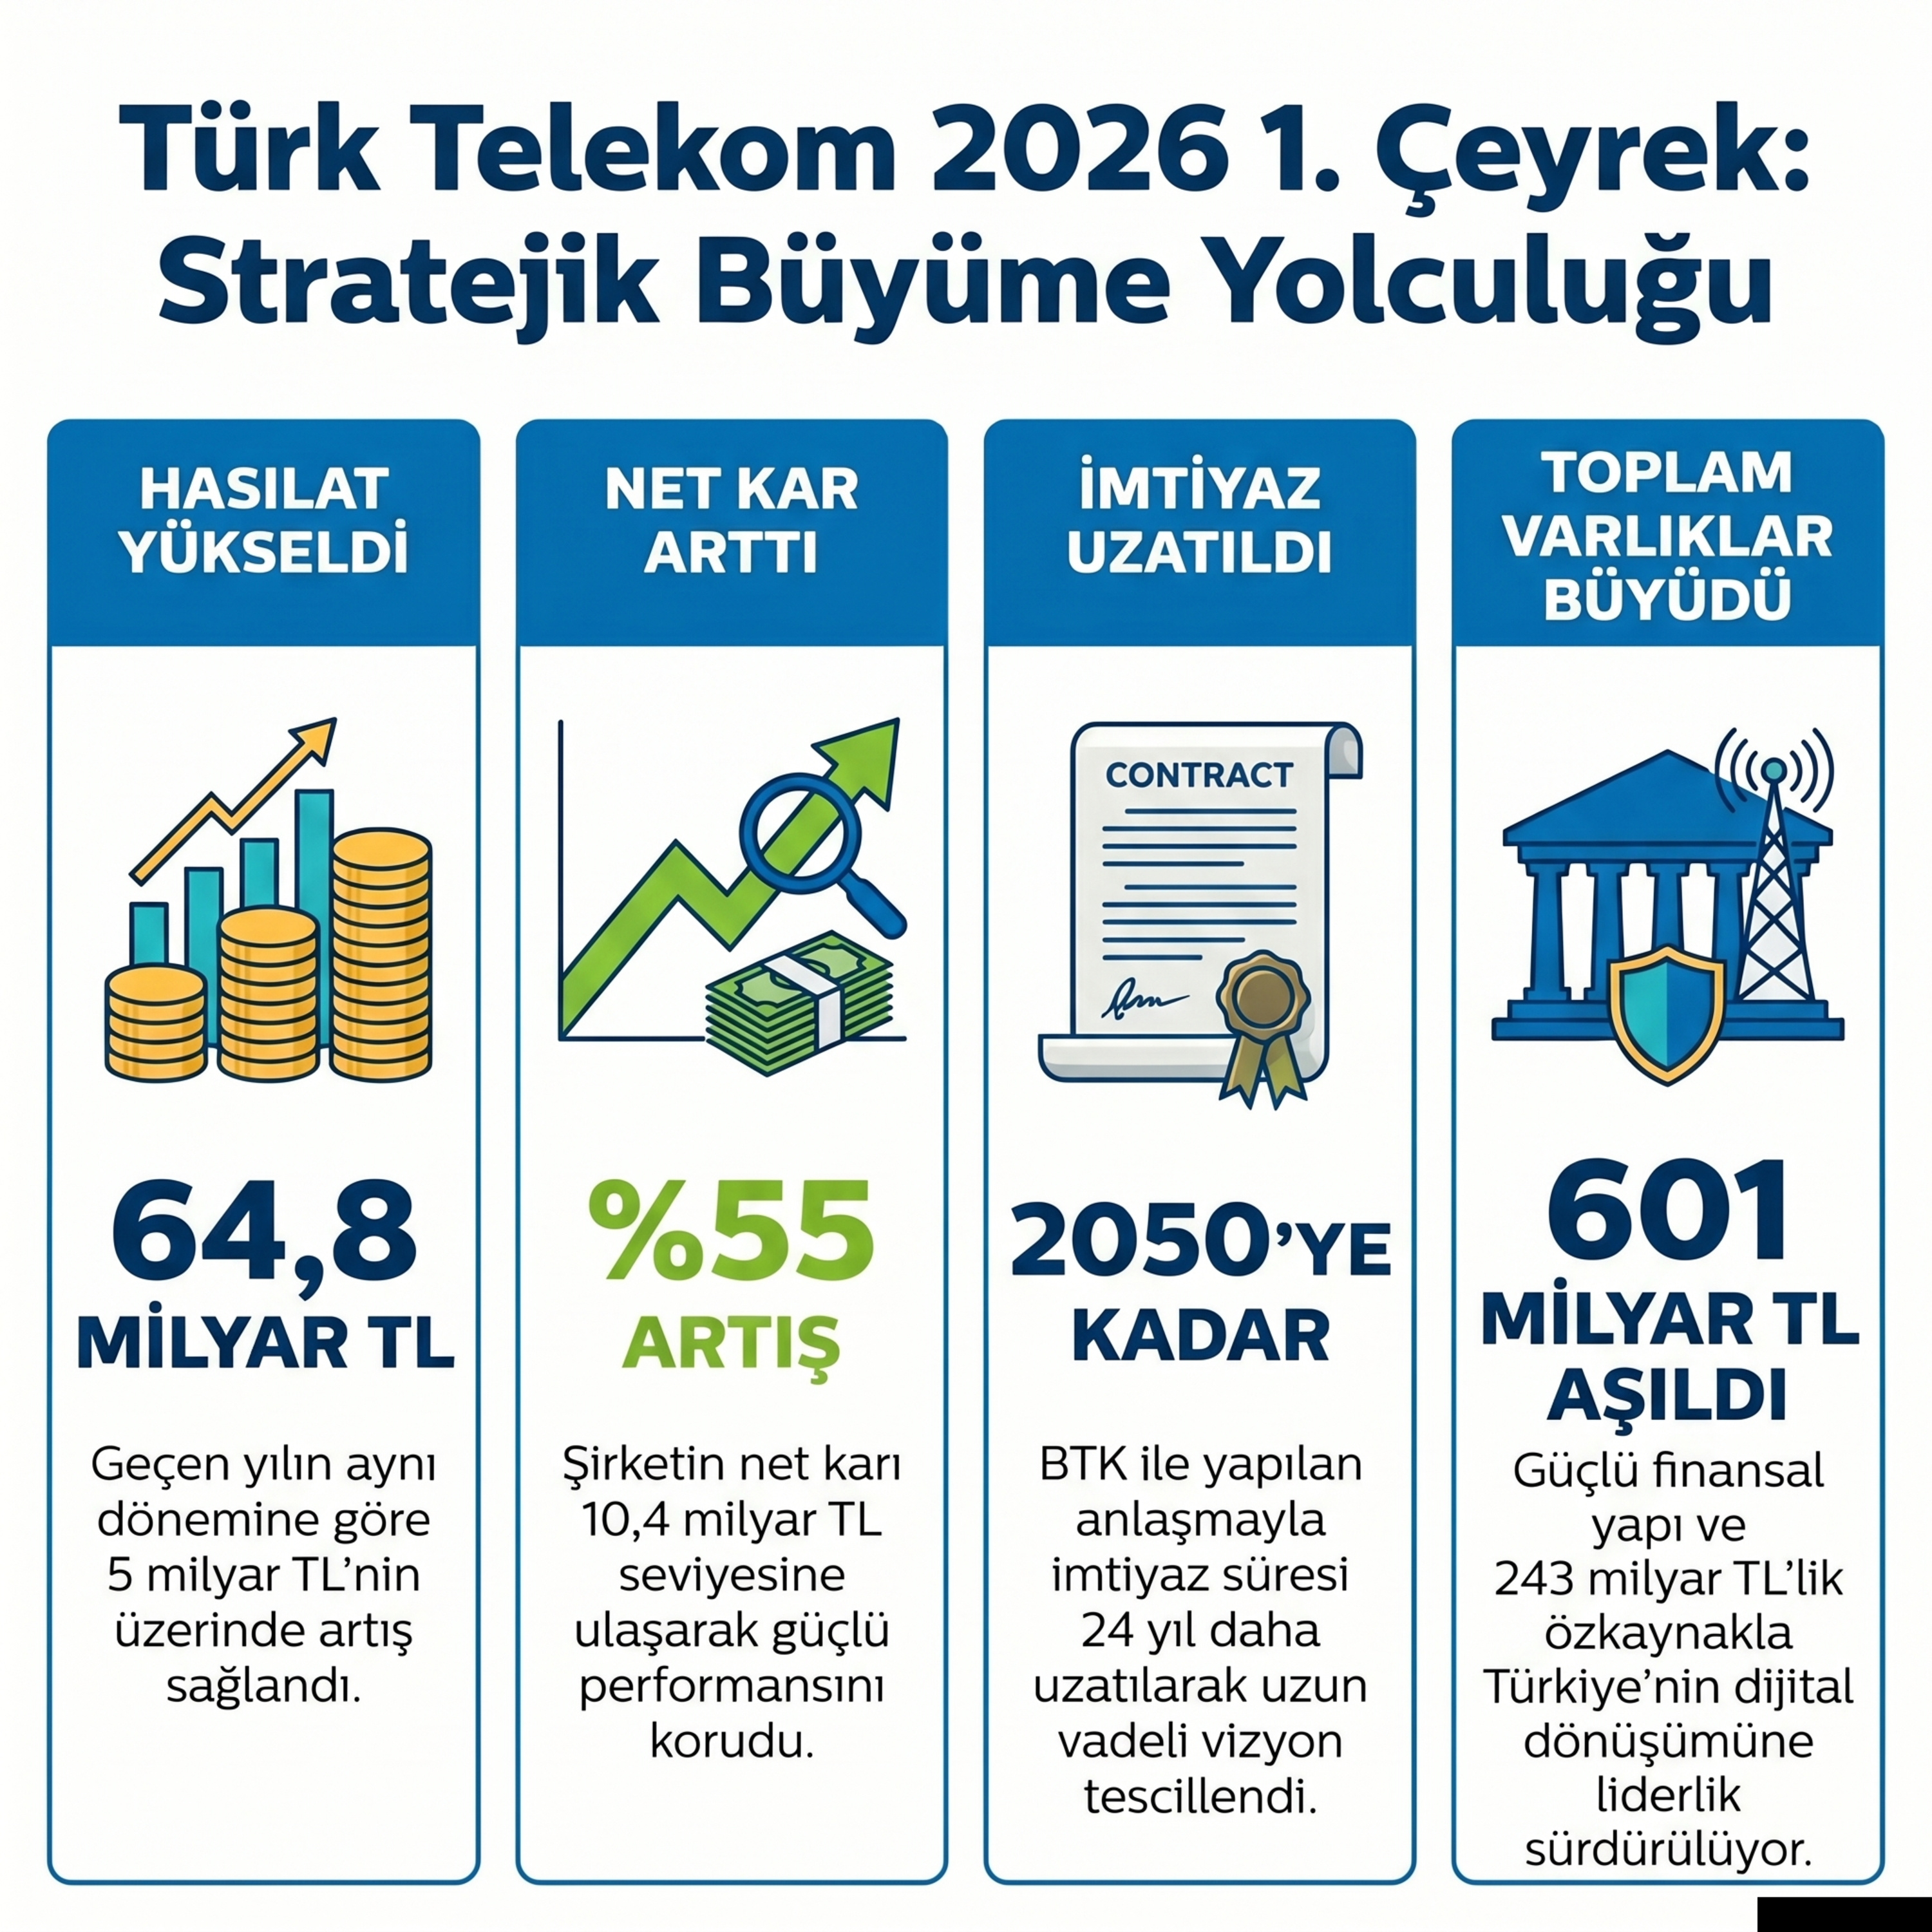
🔴 TTKOM 2026-03 Bilanço Analizi | Türk Telekomünikasyon A.Ş. (Türk Telekom'un 43 milyar lirası nereye gitti)
Published 3 months, 3 weeks ago
Description
12 Haziran 2026 tarihli 64,10 TL hisse fiyatı ve Türk Telekom'un 2026 yılının ilk çeyreğine ait konsolide finansal raporu baz alınarak hazırlanan finansal analiz aşağıdadır:Piyasa ve Değerleme Oranları
- Piyasa Değeri: Şirketin 3.500.000.000 adet hissesi üzerinden hesaplanan toplam piyasa değeri yaklaşık 224,35 milyar TL seviyesindedir
- Net Dönem Karı ve Değişimi: 2026'nın ilk üç ayında net kar, bir önceki yılın aynı dönemine göre %55,6 artarak 10,46 milyar TL olarak gerçekleşmiştir
- Fiyat/Kazanç (F/K) Oranı: Son 12 aylık kümülatif kar üzerinden hesaplanan F/K oranı yaklaşık 7,73 seviyesindedir
- Piyasa Değeri / Defter Değeri (PD/DD): 31 Mart 2026 itibarıyla PD/DD oranı 0,92 olarak hesaplanmıştır; bu durum hissenin özkaynaklarına göre iskontolu işlem gördüğüne işaret etmektedir
- Defter Değeri: Hisse başına defter değeri yaklaşık 69,60 TL olarak hesaplanmıştır
- Firma Değeri (EV): Piyasa değeri ile net borcun toplamından oluşan firma değeri yaklaşık 335,89 milyar TL düzeyindedir
- Net Borç Durumu: Şirketin toplam finansal borçları 141,98 milyar TL, nakit ve nakit benzerleri ise 30,44 milyar TL seviyesindedir Buna göre şirket 111,54 milyar TL net borç pozisyonundadır ve "Nette Borçlu" bir yapı sergilemektedir
- Varlık Finansmanı: Toplam varlıkların %40,5'i ana sermaye (özkaynak) ile, kalan %59,5'i ise borç (yükümlülükler) ile finanse edilmektedir
- Finansal Borçlardaki Değişim: Toplam finansal borçlar 2025 yıl sonuna göre %3,2 oranında sınırlı bir artış göstermiştir
- Özkaynaklardaki Değişim: Toplam özkaynaklar, dönem karının etkisiyle yıl sonuna göre %4,2 oranında artarak 243,6 milyar TL'ye yükselmiştir
- Satış ve Brüt Kar Gelişimi: Hasılat yıllık bazda %8,7 artarak 64,86 milyar TL'ye, brüt kar ise %11,0 artışla 26,93 milyar TL'ye ulaşmıştır
- Esas Faaliyet Karı: Operasyonel verimlilikteki artışla birlikte esas faaliyet karı yıllık bazda %28,1 oranında güçlü bir büyüme kaydederek 12,42 milyar TL olmuştur
- Özkaynak Karlılığı (ROE): Yıllıklandırılmış bazda özkaynak karlılığı yaklaşık %17,2 seviyesine yükselerek geçen yılın aynı dönemine göre 5,7 puanlık bir iyileşme göstermiştir
- EV/EBITDA (FD/FAVÖK): Çeyreklik FAVÖK verisinin yıllıklandırılmasıyla hesaplanan FD/FAVÖK oranı yaklaşık 3,06 gibi oldukça düşük bir çarpanla işlem görmektedir
- Net Borç / FAVÖK: Bu oran yaklaşık 1,02 seviyesinde olup, şirketin borç ödeme kapasitesinin operasyonel nakit üretimine göre oldukça sağlıklı bir dengede olduğunu göstermektedir
- Yatırım Harcamaları Artışı: 5G lisans ihalesi ve imtiyaz uzatımı nedeniyle yatırım harcamalarının bir önceki yılın aynı dönemine göre dramatik şekilde artarak 155,16 milyar TL'ye çıkması, şirketin gelecekteki büyüme potansiyeli için kritik bir eşik niteliğindedir
Finansal Borç ve Nakit DurumuOperasyonel Performans ve Karlılık OranlarıDiğer Önemli Oranlar ve Tartışma