Episode Details
Back to Episodes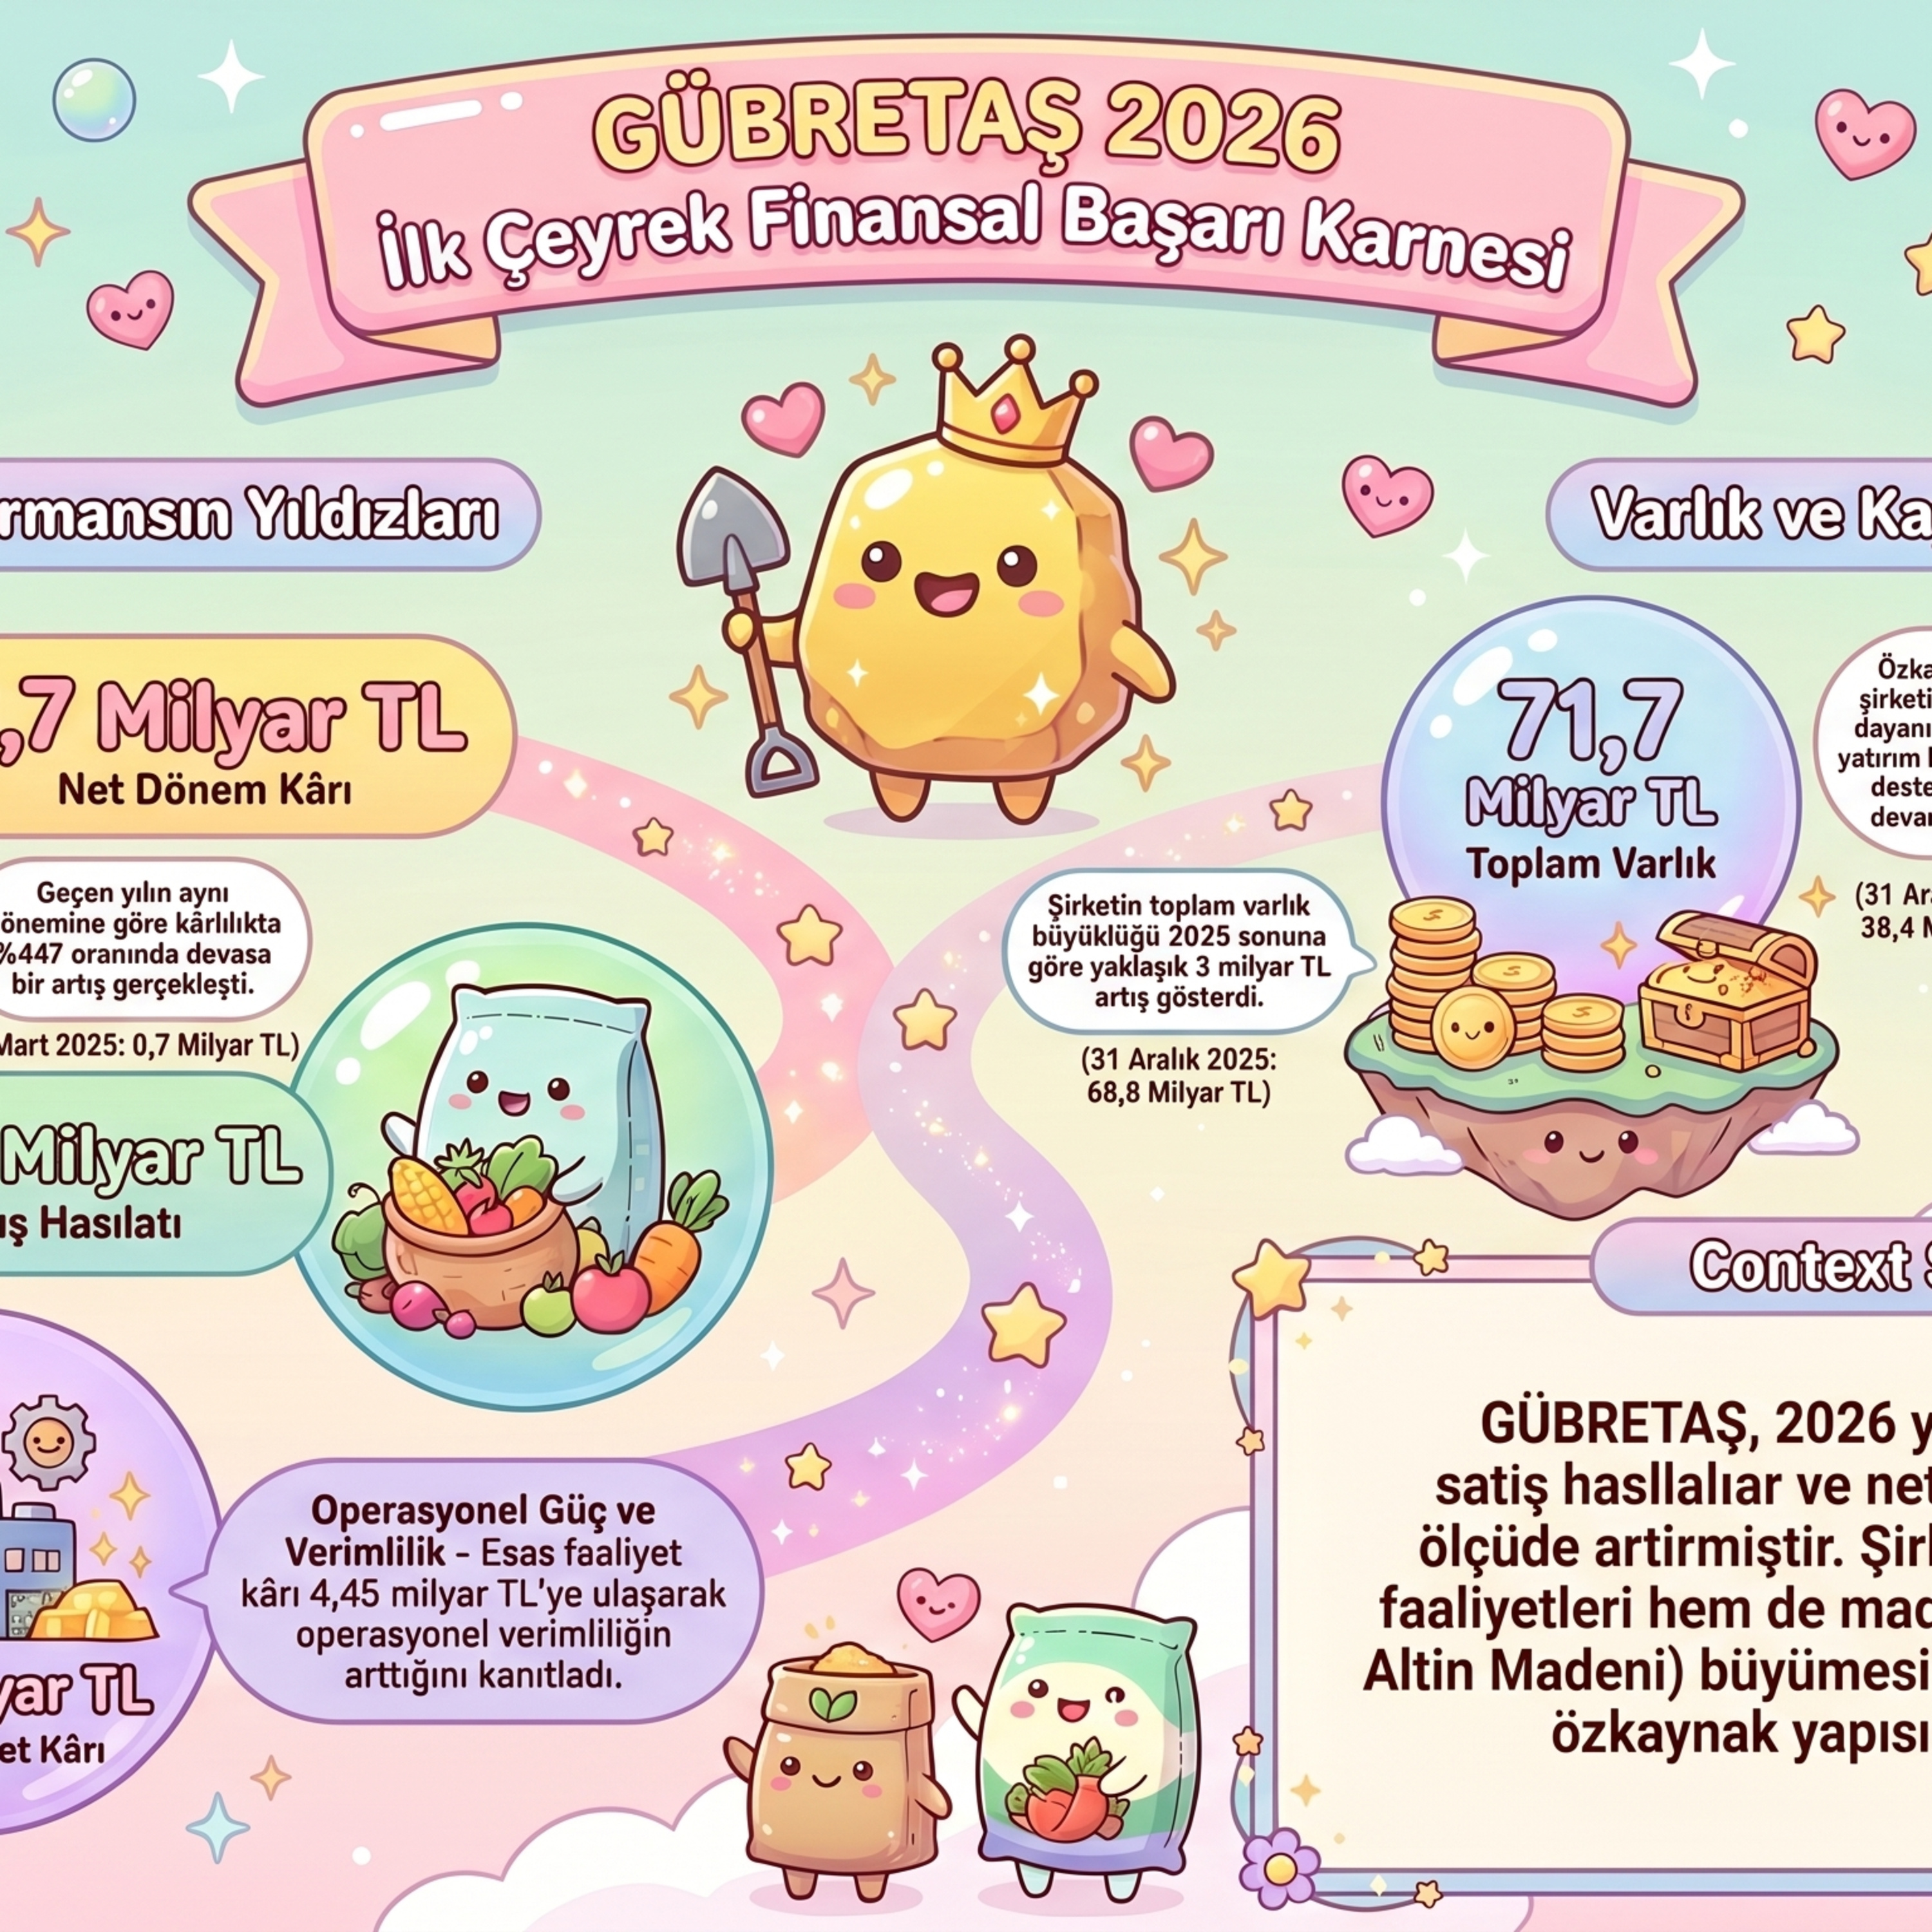
🔴 GUBRF 2026-03 Bilanço Analizi | Gübre Fabrikaları T.A.Ş. (Gübretaş Bir Altın Madenine Dönüşüyor)
Published 3 months, 3 weeks ago
Description
12 Haziran 2026 tarihli 478,75 TL hisse fiyatı ve Gübre Fabrikaları T.A.Ş. (GUBRF) 2026 yılı birinci çeyrek konsolide finansal raporu verilerine dayanarak hazırlanan finansal analiz ve oran tartışması aşağıdadır:1. Piyasa Değeri ve Hisse Başı Veriler
- Piyasa Değeri: Şirketin 334.000.000 adet ödenmiş sermayesi üzerinden hesaplandığında piyasa değeri 159,90 milyar TL seviyesindedir
- Defter Değeri: Ana ortaklığa ait toplam özkaynakların hisse adedine bölünmesiyle elde edilen defter değeri 105,95 TL olarak hesaplanmıştır
- PD/DD (Piyasa Değeri / Defter Değeri): Hisse fiyatının defter değerine oranı 4,52'dir; bu oran şirketin özkaynaklarının yaklaşık 4,5 katı değerden işlem gördüğünü gösterir
- F/K (Fiyat / Kazanç): Son 12 aylık (TTM) ana ortaklık net karı (7,12 milyar TL) baz alındığında F/K oranı 22,44 olarak gerçekleşmiştir; bu oran yatırımcıların her 1 TL'lik kar için 22,44 TL ödemeye razı olduğunu gösterir
- Net Dönem Karı (Ana Ortaklık Payı): 2026 yılının ilk çeyreğinde ana ortaklık payına düşen net kar 3,07 milyar TL'dir
- Yıllık Net Kar Değişimi: 2025 yılının ilk çeyreğindeki 812,26 milyon TL'lik kara göre net kar %278 oranında devasa bir artış göstermiştir
- Tartışma: Kardaki bu sıçramada hem gübre satışlarındaki artış hem de Söğüt Altın Madeni kaynaklı "Yurtiçi Maden" segmentinin operasyonel kara sağladığı 3,53 milyar TL'lik katkı kritik rol oynamıştır
- Finansal Borçlardaki Değişim: Toplam finansal borçlar 2025 yıl sonundaki 10,01 milyar TL seviyesinden %2,35 azalarak 9,77 milyar TL'ye gerilemiştir
- Şirketin Net Borç / Nakit Durumu: Şirketin 12,96 milyar TL nakdi ve 1,34 milyar TL kısa vadeli finansal yatırımı bulunmaktadır; buna karşın toplam finansal borcu 9,77 milyar TL'dir. Bu durumda şirket 4,53 milyar TL "Net Nakit" pozisyonundadır; yani tüm finansal borçlarını ödedikten sonra bile elinde ciddi bir nakit fazlası kalmaktadır
- Finansman Kaynakları: Şirket varlıklarının (71,71 milyar TL) yaklaşık %49,3'ü ana sermaye (Özkaynak), %41,3'ü ise borçlar (Yükümlülükler) ile finanse edilmektedir; bu yapı şirketin finansal riskinin düşük ve sermaye yapısının oldukça güçlü olduğunu gösterir
- Satışlardaki ve Brüt Kardaki Değişim: Satış hasılatı yıllık bazda %23,27 artarak 22,38 milyar TL'ye yükselirken, brüt kar %43,55 artarak 5,91 milyar TL olmuştur
- Esas Faaliyet Karındaki Değişim: Operasyonel verimliliğin bir göstergesi olan esas faaliyet karı %68 artışla 4,45 milyar TL'ye ulaşmıştır
- Tartışma: Brüt kar ve faaliyet karındaki artışın satışlardaki artıştan daha yüksek olması, şirketin marjlarını iyileştirdiğini ve maliyet yönetiminde başarılı olduğunu kanıtlamaktadır
- Özkaynaklardaki Değişim: Ana ortaklığa ait özkaynaklar sadece üç aylık dönemde 31,60 milyar TL'den 35,38 milyar TL'ye çıkarak %11,96 büyüme kaydetmiştir
- Özkaynak Karlılığı (ROE): Yıllıklandırılmış bazda özkaynak karlılığı %34,7 olarak hesaplanmıştır; geçen yılın aynı döneminde bu oran yaklaşık %12,8 seviyesindeydi
- Tartışma: Karlılığın üç kata yakın artması, şirketin özkaynaklarını çok daha verimli kullanmaya başladığını göstermektedir
- Cari Oran: Dönen varlıkların kısa vadeli borçlara oran