Episode Details
Back to Episodes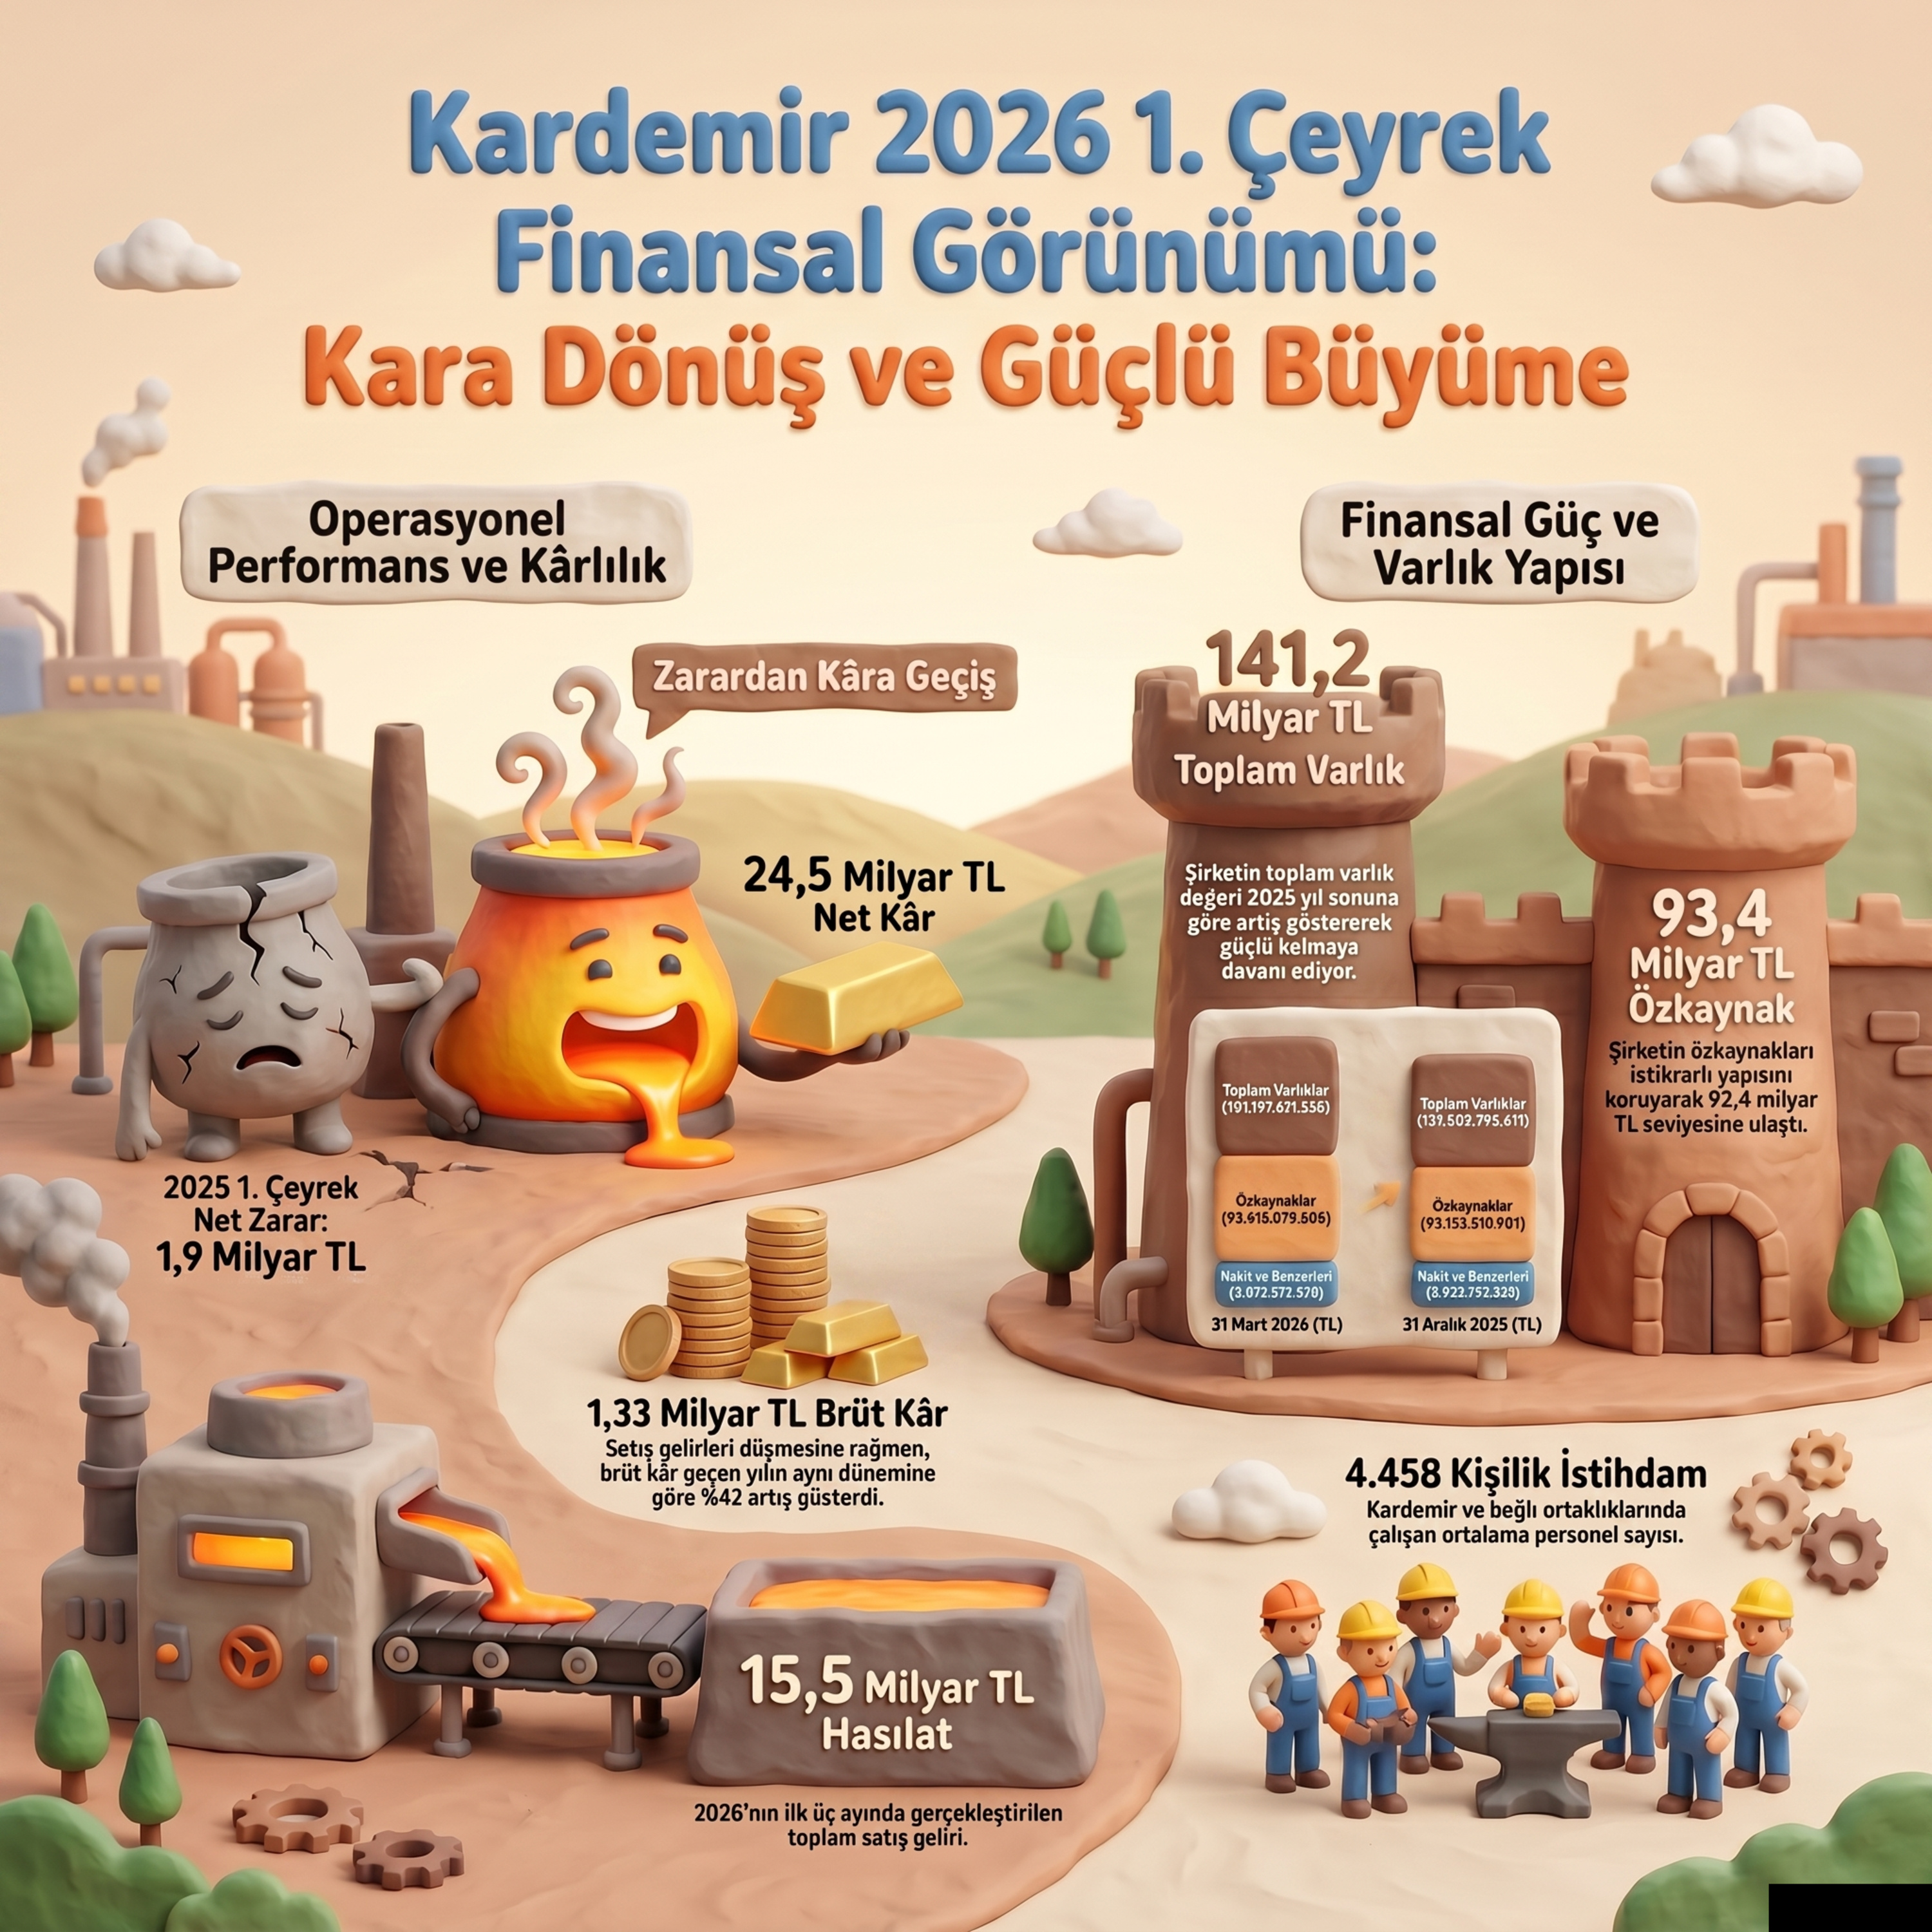
🔴 KRDMD 2026-03 Bilanço Analizi | Kardemir Karabük Demir Çelik Sanayi ve Ticaret A.Ş. (Kardemir Satışlar Düşerken Nasıl Kâra Geçti)
Published 3 months, 3 weeks ago
Description
Kardemir Karabük Demir Çelik Sanayi ve Ticaret A.Ş. (KRDMD) için 12 Haziran 2026 tarihli 39,34 TL hisse fiyatı ve 31 Mart 2026 tarihli konsolide finansal veriler ışığında talep ettiğiniz hesaplamalar, değişimler ve analizler aşağıdadır:1. Piyasa Değeri ve Değerleme Oranları
- Piyasa Değeri: 44.847.600.000 TL (Hesaplama: 39,34 TL hisse fiyatı x 1.140.000.000 toplam sermaye payı)
- Defter Değeri (Hisse Başı): 81,94 TL (Hesaplama: 93.415.075.004 TL toplam özkaynak / 1.140.000.000 sermaye)
- PD/DD (Piyasa Değeri / Defter Değeri): 0,48 Tartışma: Şirket, özkaynaklarının (defter değerinin) yarısından daha az bir değerle piyasada işlem görmektedir. 1'in altındaki bu oran, hissenin varlık değerine göre iskontolu olabileceğine işaret eder
- F/K (Fiyat / Kazanç): 457,2 (Hesaplama: 44,85 milyar TL Piyasa Değeri / 98,08 milyon TL yıllıklandırılmış net kar tahmini) Tartışma: Net karın çok düşük seviyede (24,5 milyon TL) gerçekleşmesi nedeniyle F/K oranı oldukça yüksek çıkmaktadır. Bu oran, şirketin karlılığının henüz toparlanma aşamasında olduğunu ve piyasanın bu düşük kar rakamından ziyade gelecekteki potansiyeli fiyatladığını gösterir
- Firma Değeri (FD): 48.493.491.713 TL (Hesaplama: 44,85 milyar TL Piyasa Değeri + 3,65 milyar TL Net Borç)
- Net Dönem Karı: 24.520.518 TL
- Yıllık Net Kar Değişimi: %101,26 Artış Tartışma: 2025 yılının ilk çeyreğindeki 1.938.687.233 TL'lik net zarardan, 2026 yılının aynı döneminde kara geçilmiştir. Bu durum, şirketin finansal performansında devasa bir toparlanma (yaklaşık 1,96 milyar TL iyileşme) anlamına gelir
- Satışlardaki Değişim: %17,95 Azalış (18,86 milyar TL'den 15,47 milyar TL'ye düşüş)
- Brüt Kardaki Değişim: %41,88 Artış (936,8 milyon TL'den 1,33 milyar TL'ye yükseliş) Tartışma: Satış gelirleri %18 azalmasına rağmen brüt karın %42 artması, şirketin satışların maliyetini (%21 düşüş) çok etkili yönettiğini ve marjlarını iyileştirdiğini kanıtlar
- Esas Faaliyet Karındaki Değişim: Zarardan Kara Geçiş Geçen yıl 674,5 milyon TL olan esas faaliyet zararı, bu dönem 757 milyon TL kara dönmüştür. Bu %212'lik bir operasyonel iyileşmeyi temsil eder
- Özkaynak Karlılığındaki Değişim: Pozitife Geçiş 2025 yılındaki negatif özkaynak karlılığından, düşük de olsa pozitif bir bölgeye geçilmiştir
- Şirketin Net Borcu: 3.645.891.713 TL (Nette Borçlu) (Hesaplama: 8.189.540.504 TL toplam finansal borç - 4.543.648.791 TL nakit ve finansal yatırımlar)
- Finansal Borçlardaki Değişim: %14,59 Azalış (31 Aralık 2025'teki 9,59 milyar TL'den 8,19 milyar TL'ye düşüş) Tartışma: Şirket üç aylık süreçte finansal borç yükünü yaklaşık 1,4 milyar TL azaltarak borçluluk riskini aşağı çekmiştir
- Varlık Finansman Yapısı:
- Özkaynaklardaki Değişim: %0,28 Artış (93,15 milyar TL'den 93,41 milyar TL'ye yükseliş)
- Cari Oran: 1,45 (41,79 milyar TL Dönen Varlıklar / 28,87 milyar TL Kısa Vadeli Yükümlülükler) Tartışma: Şirketin kısa vadeli borçlarını ödeme gücü sağlıklı seviyededir (1,50 civarı ideal kabul edilir)
- Net Parasal Pozisyon Kazancı: 543.809.100 TL Tartışma: TMS 29 enflasyon muhasebesi uygulaması sonucunda elde edilen bu kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarından fazla olmasının (enflasyonist ortamda borçlu olmanın avantajı) net kara pozitif yansımasıdır
- Yabancı Para Pozis