Episode Details
Back to Episodes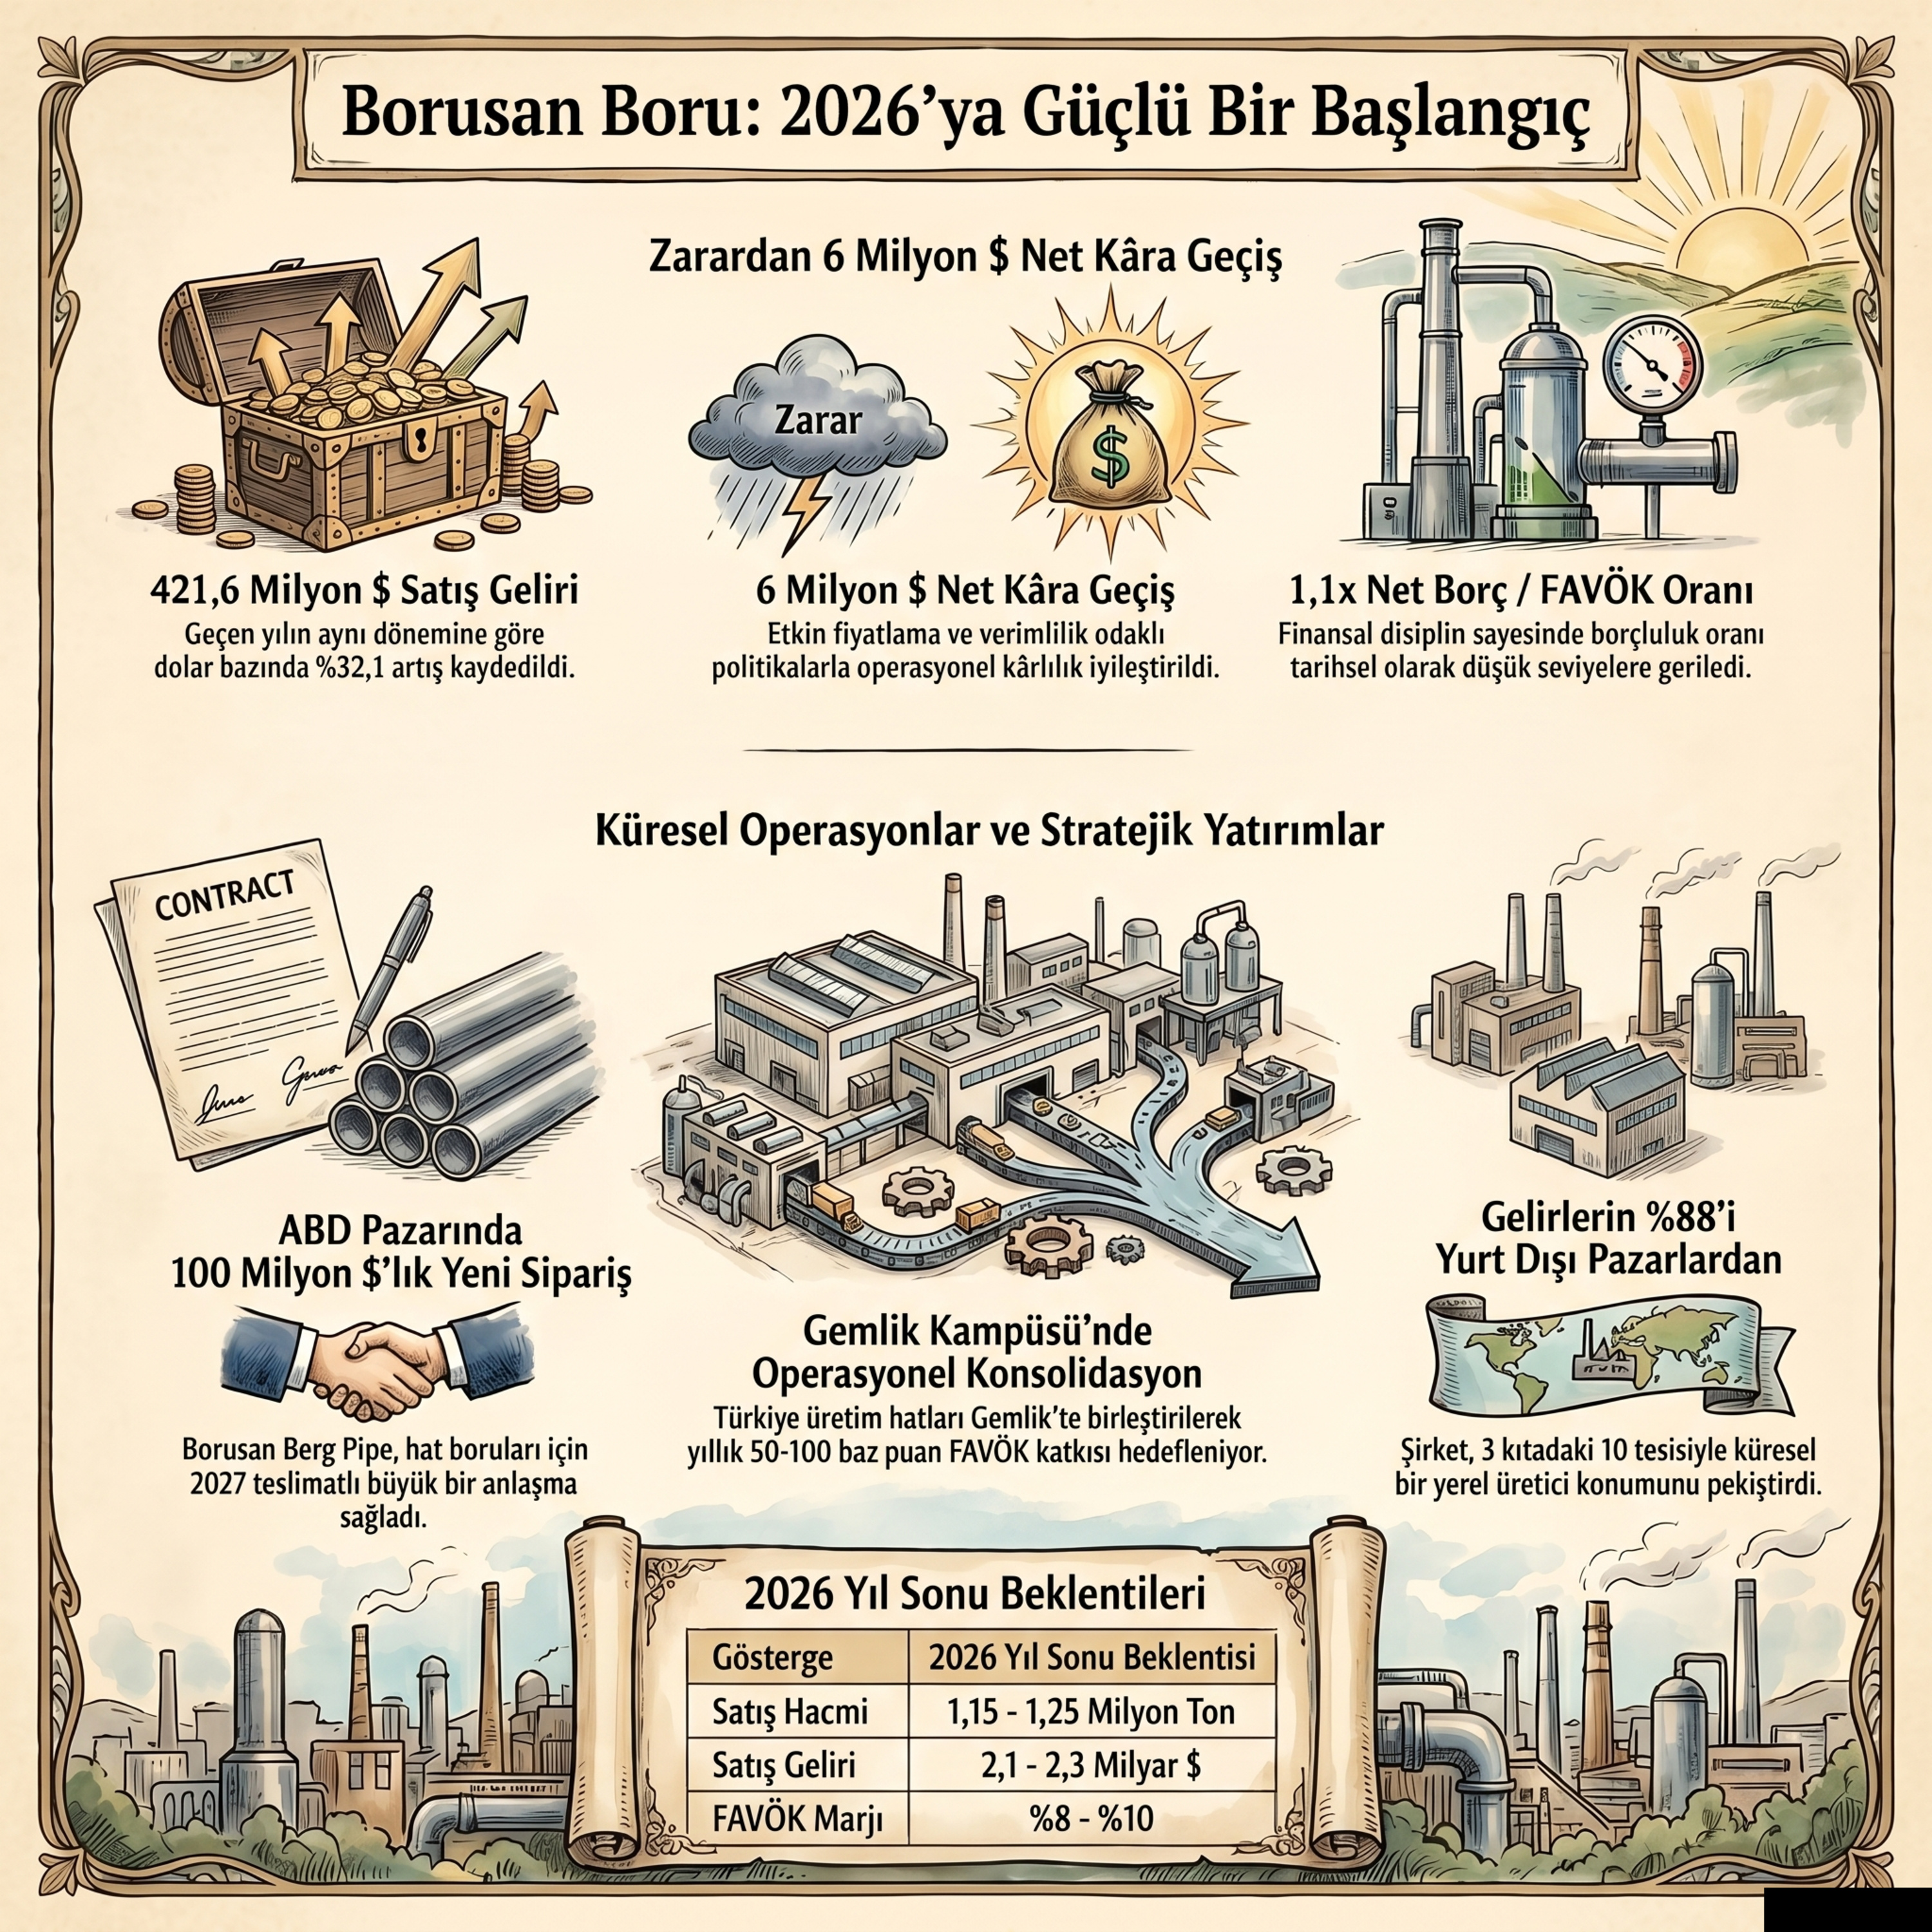
🔵 BRSAN 2026-03 Faaliyet Raporu Analizi | Borusan Birleşik Boru Fabrikaları Sanayi ve Ticaret A.Ş. (Borusan Boru'nun kâra geçiş ve ABD hamlesi)
Published 3 months, 3 weeks ago
Description
Borusan Birleşik Boru Fabrikaları (BRSAN) için paylaşılan 12 Haziran 2026 tarihli 621,50 TL hisse fiyatı ve 2026 yılı birinci çeyrek ara dönem faaliyet raporu verileriyle hazırlanan finansal analiz ve oran hesaplamaları aşağıdadır1 Piyasa Değeri ve Temel Çarpanlar
- Piyasa Değeri: Şirketin 141.772.000 adet toplam payı ve 621,50 TL güncel fiyatı üzerinden hesaplanan piyasa değeri yaklaşık 88.111.298.000 TL (88,11 milyar TL) seviyesindedir
- Firma Değeri: Piyasa değerine 160 milyon dolarlık net finansal borç (yaklaşık 7,12 milyar TL) eklendiğinde şirketin toplam firma değeri yaklaşık 95,23 milyar TL olarak hesaplanmaktadır
- Net Dönem Karı ve Değişimi: 2026 yılının ilk çeyreğinde şirket 6 milyon ABD doları net kar elde etmiştir; bir önceki yılın aynı dönemindeki 8 milyon dolarlık net zarardan bu seviyeye gelinmesi kârlılıkta %175 oranında radikal bir iyileşme yaşandığını göstermektedir
- Defter Değeri: Rapordaki özkaynak karlılığı (%5,2) ve dönem karı verileriyle yapılan projeksiyona göre toplam özsermaye yaklaşık 5,4 milyar TL seviyesindedir; bu durumda pay başına defter değeri yaklaşık 38,10 TL olarak hesaplanmaktadır
- Piyasa Değeri / Defter Değeri (PD/DD): 621,50 TL fiyat ve hesaplanan defter değeri üzerinden PD/DD oranı 16,3 seviyesindedir
- Fiyat / Kazanç (F/K) Oranı: İlk çeyrek karının yıllıklandırılmış bazda devam edeceği varsayımı ve güncel piyasa değeri üzerinden yapılan hesaplamada F/K rasyosu 80-85 bandında seyretmektedir; ancak şirketin yıl sonu için öngördüğü yüksek FAVÖK marjı hedefleri gerçekleşirse bu oran normalleşme eğilimine girecektir
- Şirketin Net Borcu: 31 Mart 2026 itibarıyla şirketin net finansal borcu 160 milyon ABD doları seviyesindedir; şirket finansal olarak "net borçlu" pozisyonundadır ancak bu rakam geçen yılın aynı dönemindeki 251 milyon dolara göre %36'lık bir iyileşmeyi temsil etmektedir
- Varlıkların Finansman Kaynağı: Aktif verimliliği (%2,3) ve özkaynak karlılığı (%5,2) oranları kıyaslandığında şirketin toplam varlıklarının yaklaşık %44,2'si ana sermaye (özkaynak) ile, kalan %55,8'i ise borçlanma yoluyla finanse edilmektedir
- Finansal Borçlardaki Değişim: Borç yönetimindeki disiplin sayesinde Net Finansal Borç / FAVÖK oranı 3,4x seviyesinden 1,1x seviyesine gerileyerek tarihsel olarak en düşük ve güvenli seviyelerden birine ulaşmıştır
- Öz kaynaklardaki Değişim: Özkaynak kullanım oranı %52,1'den %50,2'ye sınırlı bir düşüş gösterirken özkaynak karlılığı negatif bölgeden çıkarak %5,2 seviyesine yükselmiş ve sermaye verimliliği artmıştır
- Satışlardaki ve Brüt Kardaki Değişim: Satış gelirleri ABD doları bazında yıllık %32,1 artarak 421,6 milyon dolara yükselmiştir; bu artışta Altyapı ve Proje segmentinin %144,3'lük devasa büyümesi lokomotif görevi görmüştür
- Esas Faaliyet Karındaki Değişim: TL bazında esas faaliyet karı 183,4 milyon TL'den 484,5 milyon TL'ye çıkarak yıllık bazda %164 oranında güçlü bir büyüme kaydetmiştir
- Özkaynak Karlılığındaki Değişim: Bir önceki yılın aynı döneminde %2,9 olan negatif özkaynak karlılığı 2026 ilk çeyreğinde %5,2 pozitif seviyeye yükselerek şirketin sermayesini büyütme kapasitesine geri döndüğünü kanıtlamıştır
- FAVÖK Marjı: Şirket FAVÖK marjını yıllık 0,8