Episode Details
Back to Episodes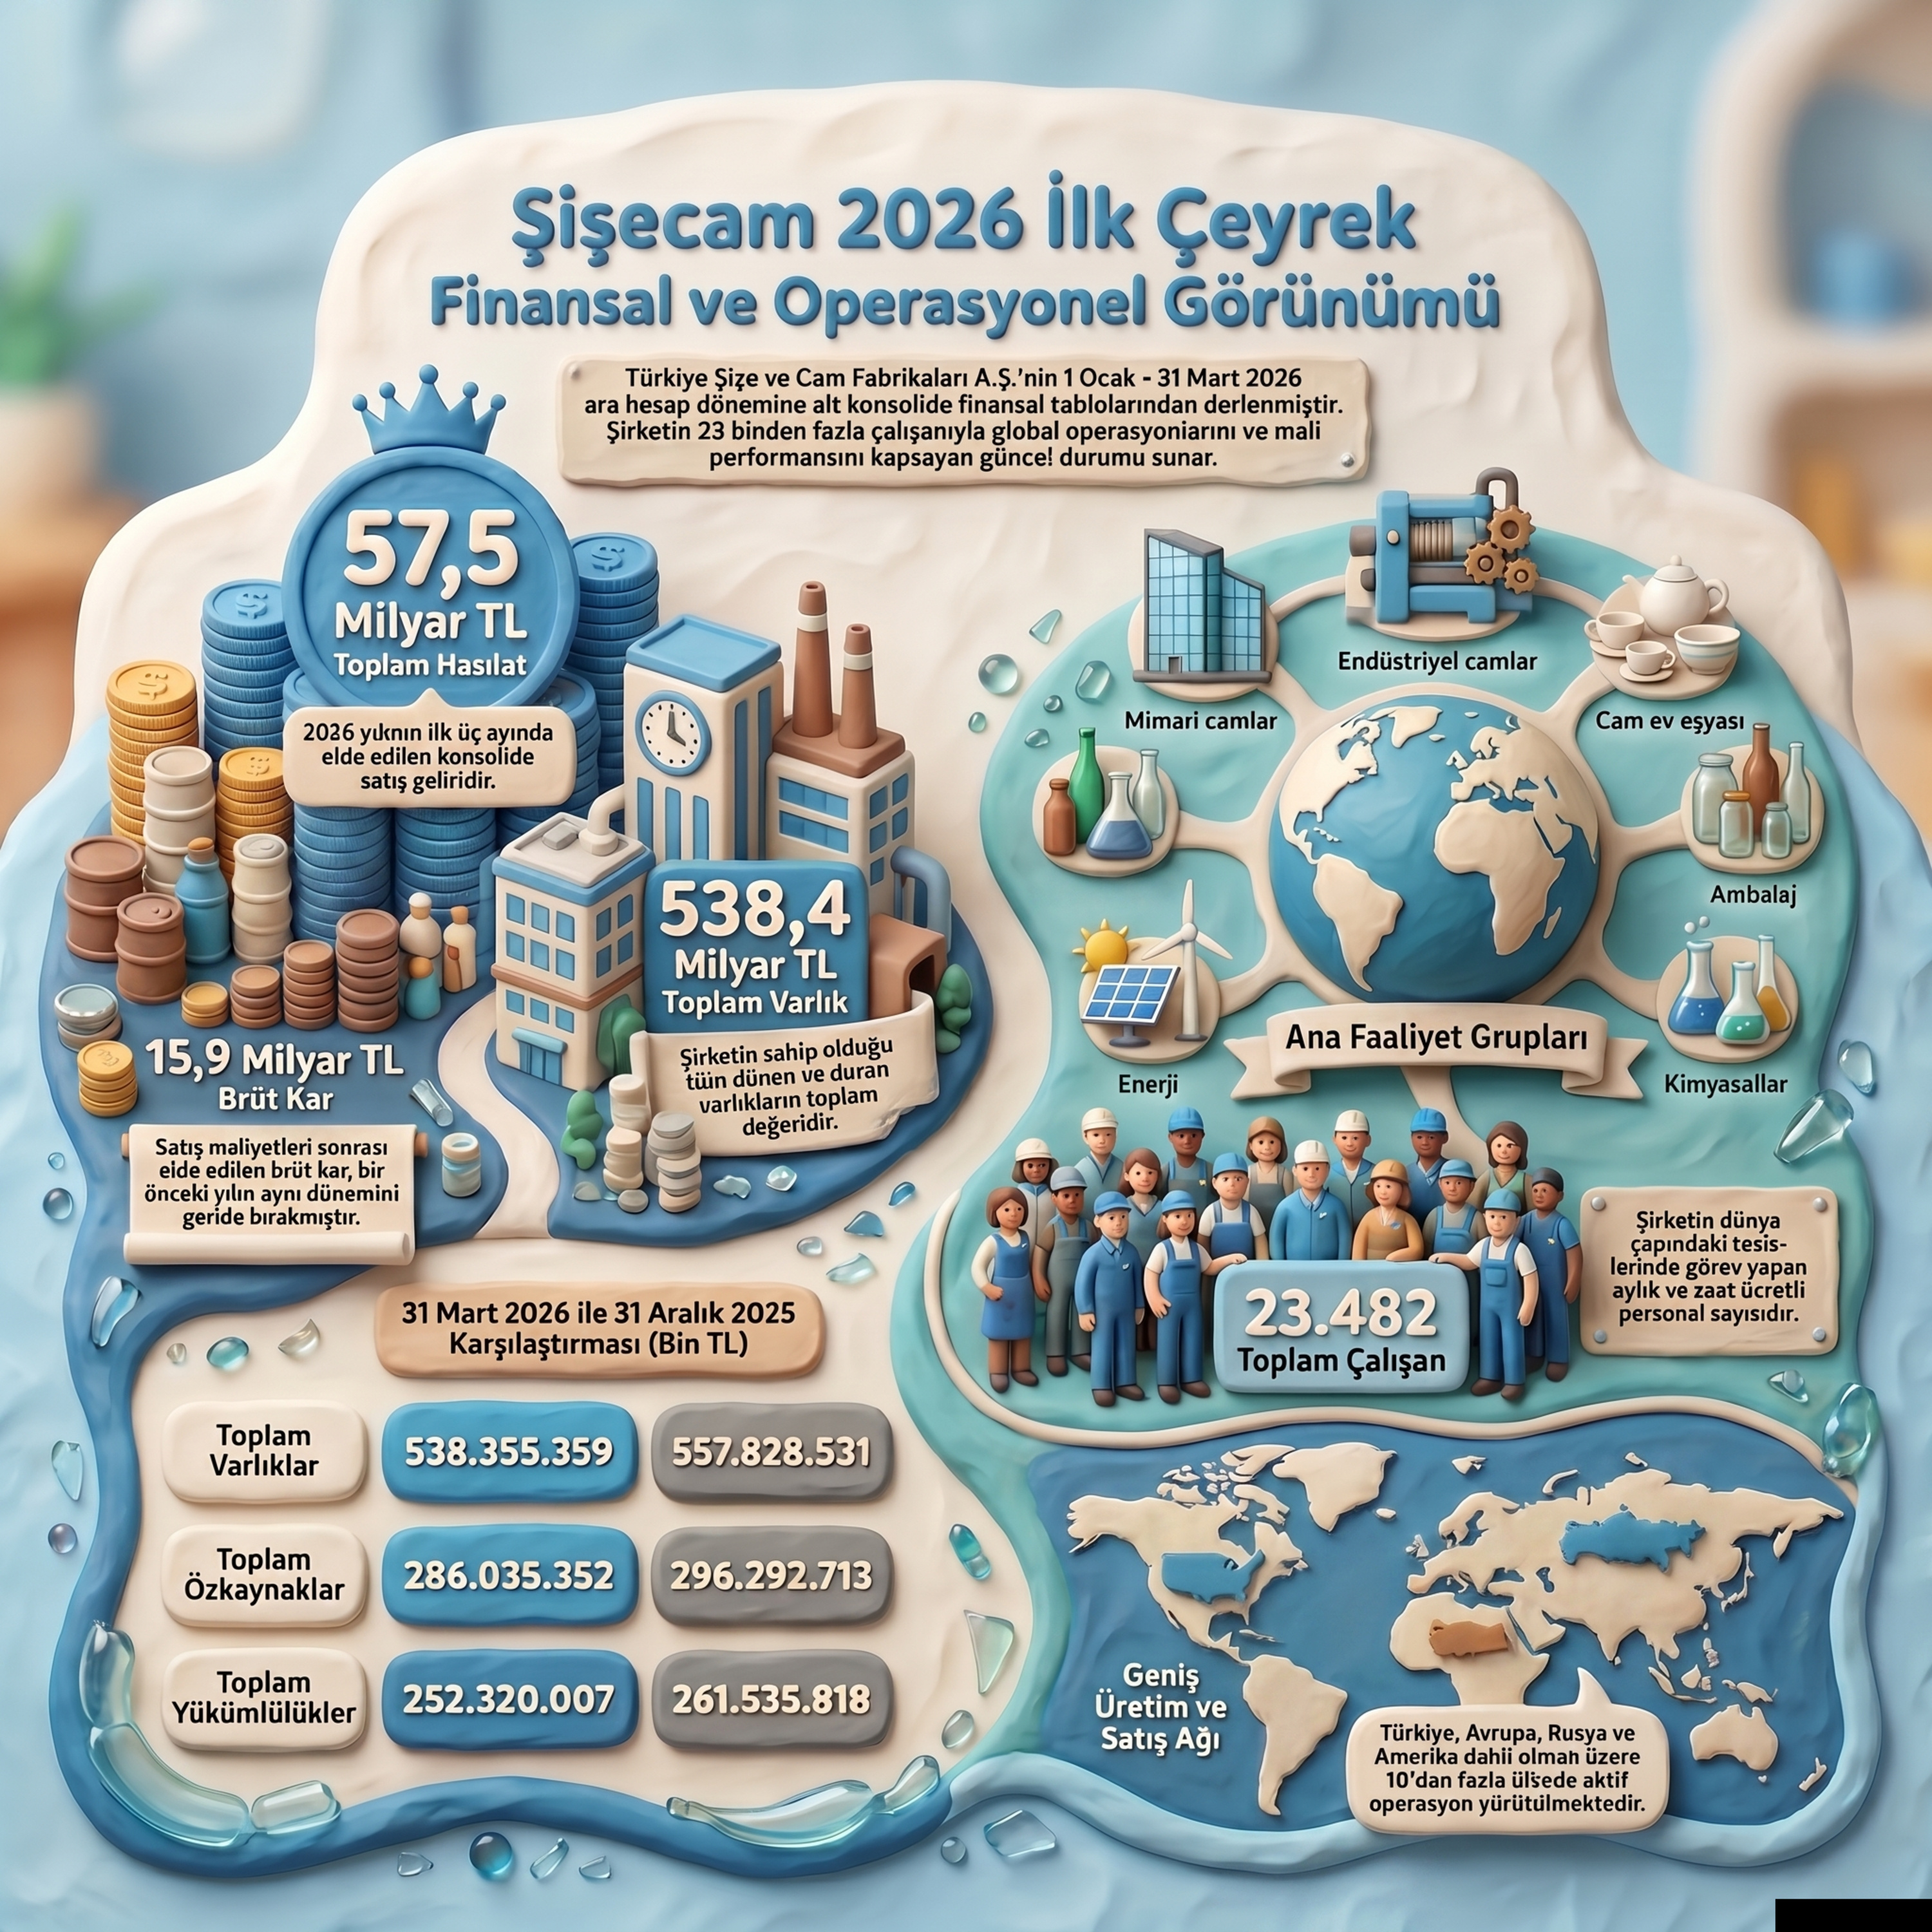
🔴 SISE 2026-03 Bilanço Analizi | Türkiye Şişe ve Cam Fabrikaları A.Ş. (Şişecam Satışları Düşerken Kârını Nasıl Artırdı)
Published 3 months, 4 weeks ago
Description
Şişecam (SISE) hisse senedi için 12 Haziran 2026 tarihindeki 44,76 TL fiyatı ve 31 Mart 2026 finansal tablolarını esas alarak hazırlanan analiz aşağıdadır1 Piyasa ve Defter Değeri Analizi
- Piyasa Değeri (PD): Şirketin toplam ödenmiş sermayesi olan 3.063.214.056 adet pay üzerinden hesaplandığında piyasa değeri yaklaşık 137,1 Milyar TL seviyesindedir
- Defter Değeri (DD): Ana ortaklığa ait toplam özkaynaklar 257,15 Milyar TL’dir Bu tutar pay başına bölündüğünde hisse başına defter değeri 83,95 TL olarak hesaplanmaktadır
- PD/DD Oranı: 0,53 Bu oran hissenin defter değerinin yaklaşık yarısı kadar bir fiyatla yani oldukça iskontolu işlem gördüğünü göstermektedir
- F/K Oranı (Fiyat/Kazanç): Son 12 aylık (TTM) ana ortaklık net karı olan 11,11 Milyar TL baz alındığında F/K oranı 12,34 olarak gerçekleşmiştir
- Net Dönem Karı: 2026 yılı ilk çeyreğinde ana ortaklık net dönem karı 1,88 Milyar TL olmuştur
- Yıllık Net Kar Değişimi: Geçen yılın aynı dönemindeki (Q1 2025) 1,64 Milyar TL'lik kara göre net kar %14,77 oranında artış göstermiştir
- Satışlar ve Brüt Kar Değişimi: Hasılat geçen yılın aynı dönemine göre %3,39 azalarak 57,5 Milyar TL'ye gerilemiş olsa da brüt kar %13,11 artışla 15,9 Milyar TL'ye ulaşmıştır Bu durum şirketin maliyet yönetiminde verimlilik sağladığına işaret etmektedir
- Esas Faaliyet Karı Değişimi: Şirket geçen yılın ilk çeyreğindeki 637 Milyon TL'lik esas faaliyet zararından bu yıl 61,7 Milyon TL kara geçerek operasyonel anlamda toparlanma sinyali vermiştir
- Net Borç Durumu: Şirketin toplam finansal borçları 170,7 Milyar TL'dir Nakit nakit benzerleri ve kısa vadeli finansal yatırımlar (toplam 47,1 Milyar TL) düşüldüğünde şirketin 123,6 Milyar TL net borcu bulunmaktadır Şirket nette borçlu pozisyondadır
- Firma Değeri (FD): Piyasa değeri ile net borcun toplamı olan Firma Değeri yaklaşık 260,7 Milyar TL'dir
- Kaynak Yapısı: Toplam varlıkların (538,4 Milyar TL) %53,1'i özkaynaklar, %46,9'u ise borçlar (toplam yükümlülükler) ile finanse edilmektedir Şirketin sermaye yapısı dengelidir
- Özkaynaklardaki Değişim: Ana ortaklığa ait özkaynaklar yıl sonuna göre %3,66 oranında azalmıştır Bu azalış net kara rağmen yabancı para çevrim farklarından kaynaklanan kapsamlı giderlerin (yaklaşık -8 Milyar TL) etkisinden ileri gelmektedir
- Finansal Borçlardaki Değişim: Toplam finansal borçlar yıl sonuna göre %4,19 oranında azalmıştır Bu borçluluğun düşürülmesi noktasında olumlu bir gelişmedir
- Özkaynak Karlılığı (ROE): Yıllıklandırılmış bazda özkaynak karlılığı %4,32 seviyesindedir
- Cari Oran: 1,68 (Dönen Varlıklar / Kısa Vadeli Yükümlülükler) Şirketin kısa vadeli borçlarını ödeme kabiliyeti oldukça güçlüdür (1,00 üzerindeki oranlar genellikle güvenli kabul edilir)
- Likidite Oranı (Asit-Test): 1,10 (Stoklar hariç dönen varlıkların kısa vadeli borçlara oranı) Şirket stoklarını hiç satmasa bile kısa vadeli borçlarını ödeyebilecek likiditeye sahiptir
- Genel Değerlendirme: Şişecam operasyonel karlılığını ve brüt kar marjını artırmayı başarmıştır Hissenin defter değerinin çok altında (0,53 PD/DD) işlem görmesi yatırımcılar açısından önemli bir isko