Episode Details
Back to Episodes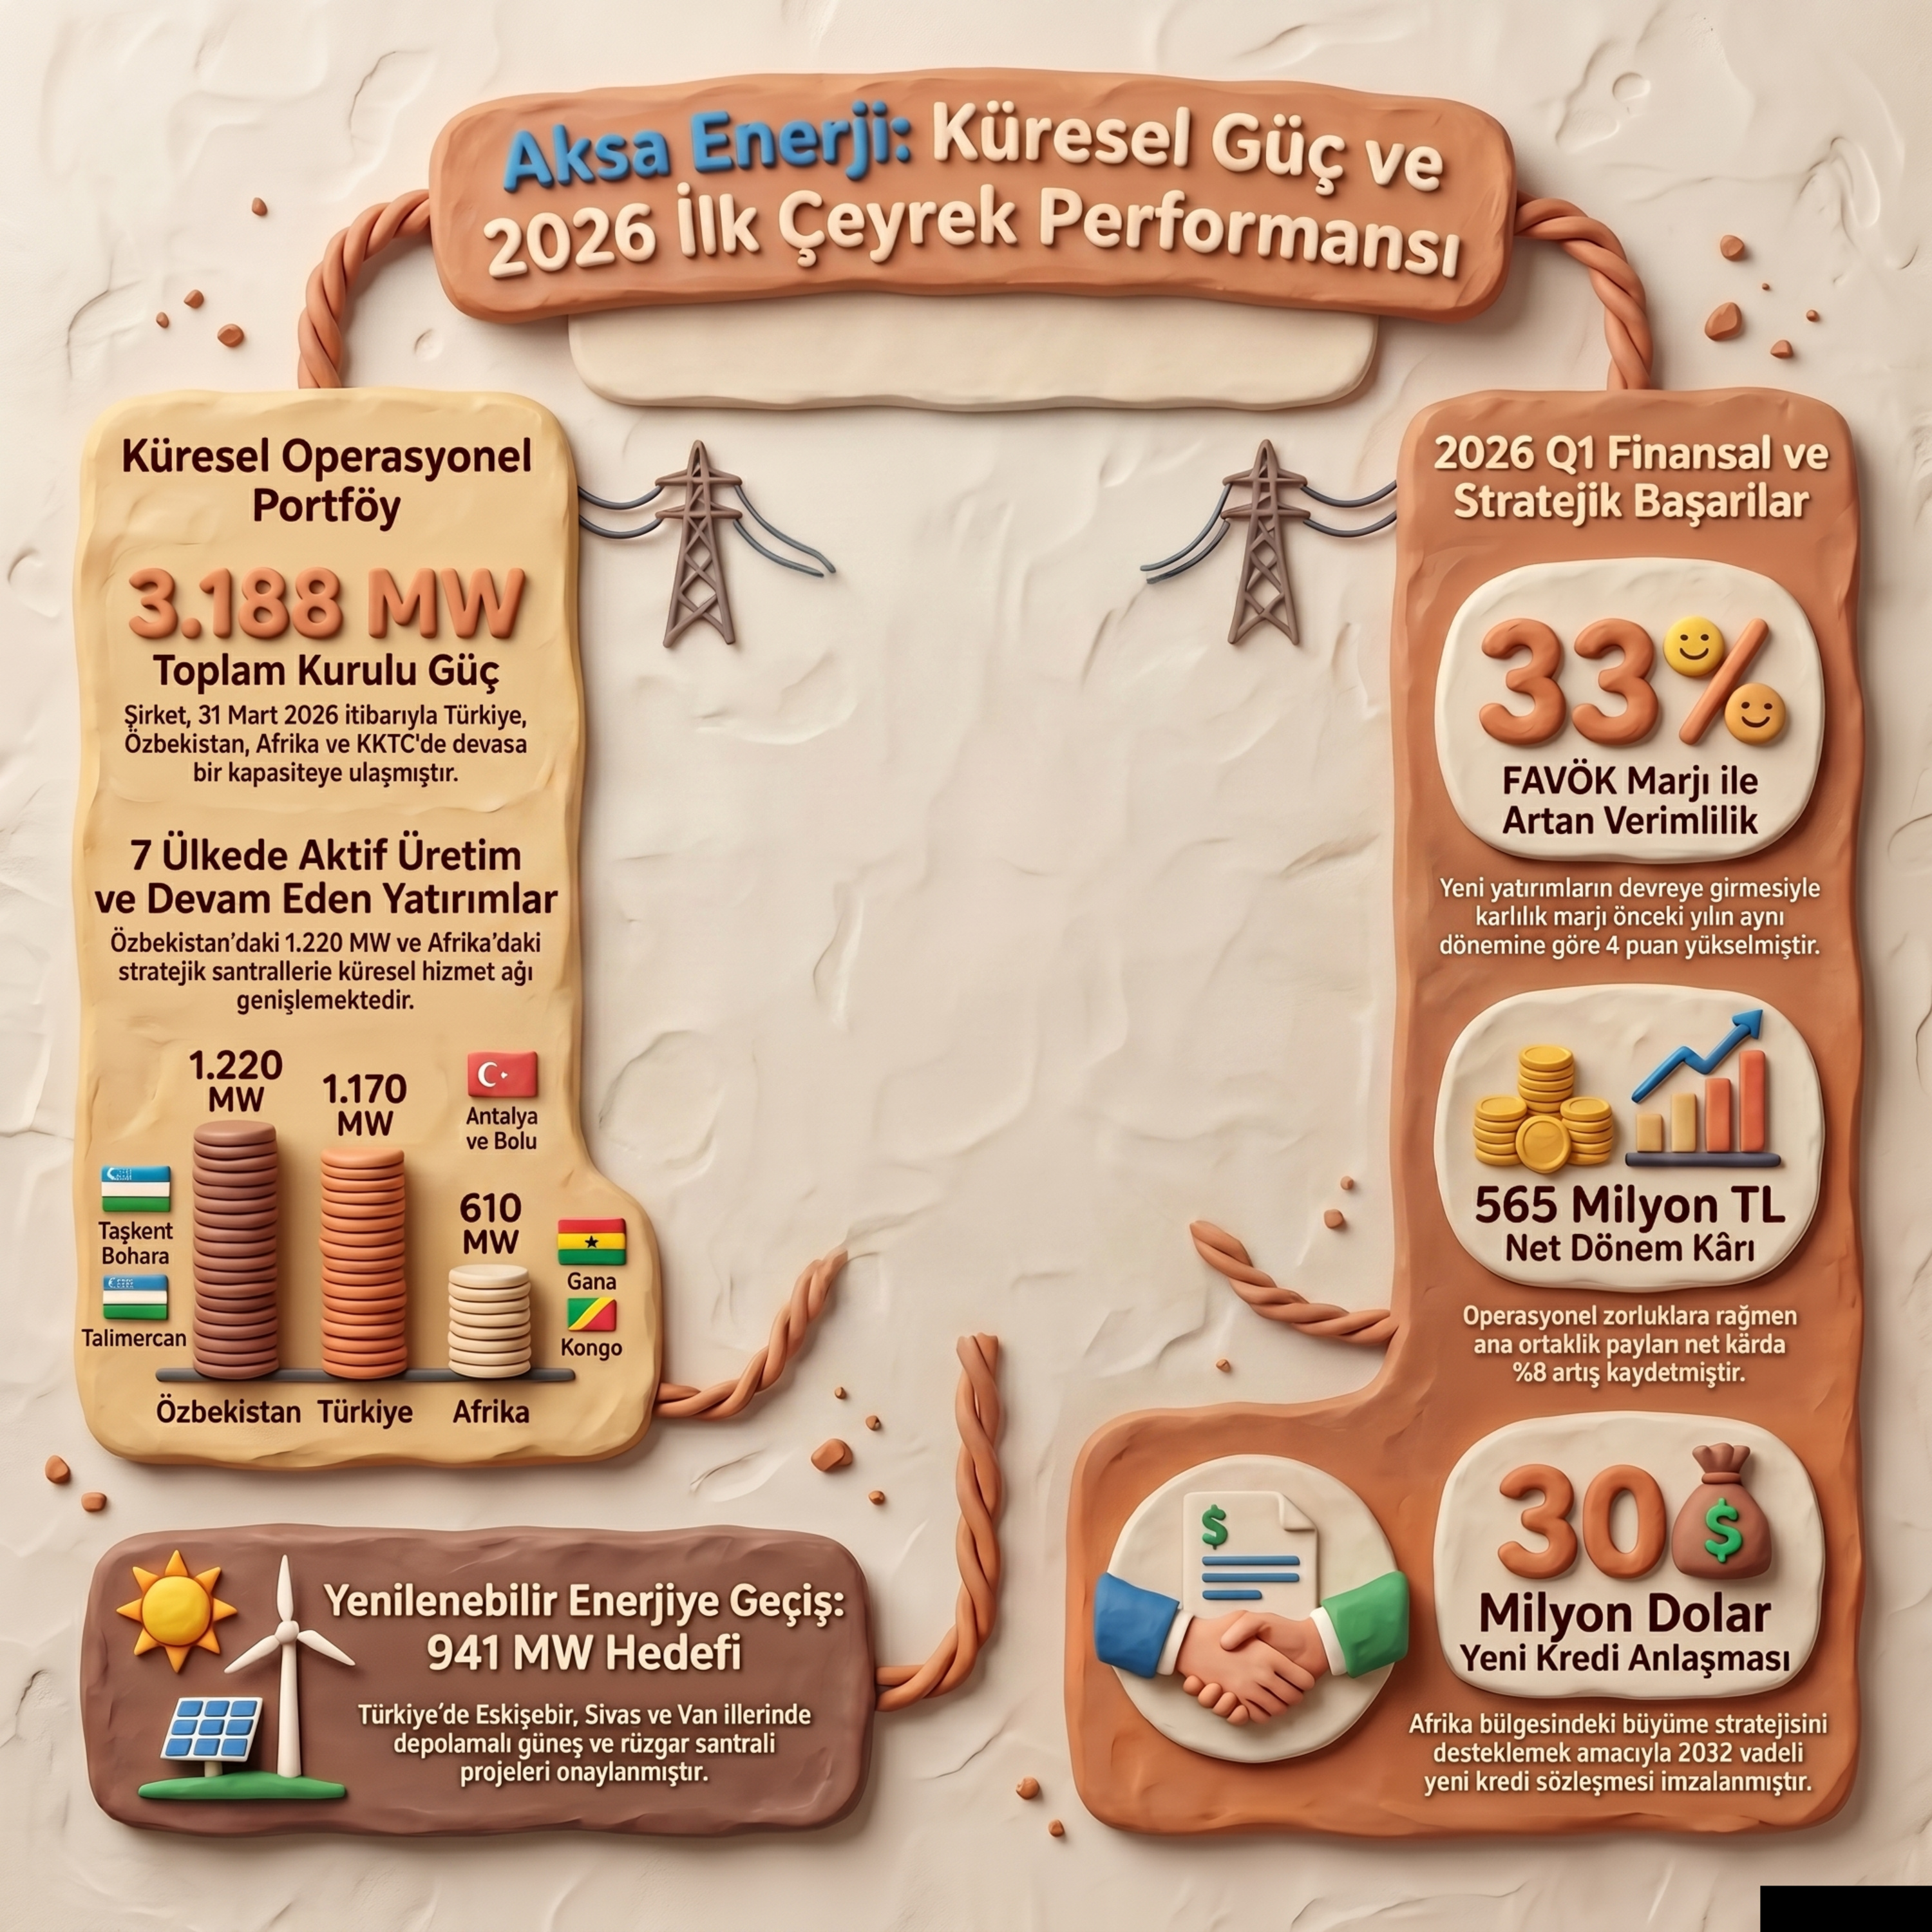
🔵 AKSEN 2026-03 Faaliyet Raporu Analizi | Aksa Enerji Üretim A.Ş. (Aksa Enerji'nin Lego Stratejisi ve Kar Artışı)
Published 3 months, 3 weeks ago
Description
Aksa Enerji Üretim A.Ş. (AKSEN) payları için 12 Haziran 2026 tarihindeki 79,85 TL fiyat ve 31 Mart 2026 tarihli faaliyet raporu verileri ışığında hazırlanan finansal analiz aşağıdadırPiyasa Değeri ve Defter Değeri Analizi
- Piyasa Değeri: Şirketin 1.226.338.236 TL olan toplam ödenmiş sermayesi ile 79,85 TL hisse fiyatı çarpıldığında piyasa değeri yaklaşık 97.923.108.145 TL seviyesindedir
- Defter Değeri: 70.028.292.206 TL toplam özkaynakların hisse sayısına bölünmesiyle elde edilen hisse başı defter değeri 57,10 TL olarak hesaplanmıştır
- PD/DD (Piyasa Değeri / Defter Değeri): Mevcut fiyatlara göre şirket defter değerinin yaklaşık 1,40 katı üzerinden işlem görmektedir
- F/K (Fiyat / Kazanç) Oranı: 2026 yılının ilk çeyreğindeki 564.892.240 TL ana ortaklık net kârı baz alınıp yıllıklandırıldığında (projeksiyon amaçlı) F/K oranı yaklaşık 43,3 seviyesine işaret etmektedir
- Net Dönem Kârı: 2026 yılının ilk çeyreğinde ana ortaklık paylarına düşen net kâr 564.892.240 TL olarak gerçekleşmiştir
- Yıllık Net Kâr Değişimi: Bir önceki yılın aynı döneminde (2025 Q1) 522.021.136 TL olan net kâr, 2026 yılının ilk çeyreğinde %8,2 oranında bir artış göstermiştir
- Satışlar ve Brüt Kâr Değişimi: Şirket hasılatı bir önceki yılın aynı dönemine göre 12,60 Milyar TL'den 9,95 Milyar TL'ye düşerek %21 azalmıştır Brüt kâr ise 2,99 Milyar TL'den 2,74 Milyar TL'ye inerek %8,3 oranında bir daralma yaşamıştır
- Esas Faaliyet Kârı Değişimi: Finansman gideri öncesi faaliyet kârı 2,78 Milyar TL'den 2,28 Milyar TL'ye gerileyerek yıllık bazda %17,8 oranında bir düşüş sergilemiştir
- Finansman Kaynakları: Şirketin 138.902.758.229 TL tutarındaki toplam varlıklarının yaklaşık %50,4'ü özkaynaklar, %49,6'sı ise borçlar (yükümlülükler) ile finanse edilmektedir
- Özkaynaklardaki Değişim: 31 Aralık 2025'te 71,67 Milyar TL olan özkaynaklar, 31 Mart 2026 itibarıyla 70,03 Milyar TL'ye gerileyerek %2,3 oranında hafif bir azalış göstermiştir
- Net Borç Durumu: Şirketin toplam yükümlülükleri 68.874.466.023 TL seviyesindedir Buna karşılık 18.453.221.231 TL dönen varlığı bulunmaktadır Şirket net borçlu pozisyondadır ve yatırımlarını ağırlıklı olarak banka kredileriyle finanse ettiğini belirtmektedir Ayrıca rapor dönemi sonrası Afrika yatırımları için 300 Milyon ABD Doları tutarında yeni bir kredi anlaşması imzalanmıştır
- Firma Değeri: Piyasa değerine net borç pozisyonu eklendiğinde ortaya çıkan Firma Değeri, şirketin yüksek yatırım temposunu ve borç yükümlülüklerini yansıtmaktadır
- FAVÖK Marjı: Şirket için kritik önem arz eden FAVÖK marjı, yurt içi operasyonlardaki zorluklara rağmen yeni yatırımların katkısıyla %29’dan %33’e yükselmiştir Bu durum operasyonel verimliliğin arttığını kanıtlamaktadır
- Özkaynak Karlılığı (ROE): Özkaynak karlılığı, azalan özkaynaklar ve sınırlı artan kâr ile yıllık bazda bir baskı altında kalmış görünmektedir Ancak küresel büyüme stratejisi ve döviz bazlı gelir yaratan santrallerin devreye girmesi bu oranı destekleyen ana unsurlardır
- Yatırım Yoğunluğu: İnşaatı devam eden projelerin toplam değeri 35,42 Milyar TL'ye ulaşmış durumdadır Bu rakam toplam varlıkların yaklaşık %25,5'ine tekabül etmektedir ve şirketin gelecekteki büyüme potansiyelini simgeleyen en önemli oranlardan biridir
Listen Now
Love PodBriefly?
If you like Podbriefly.com, please consider donating to support the ongoing development.
Support Us