Episode Details
Back to Episodes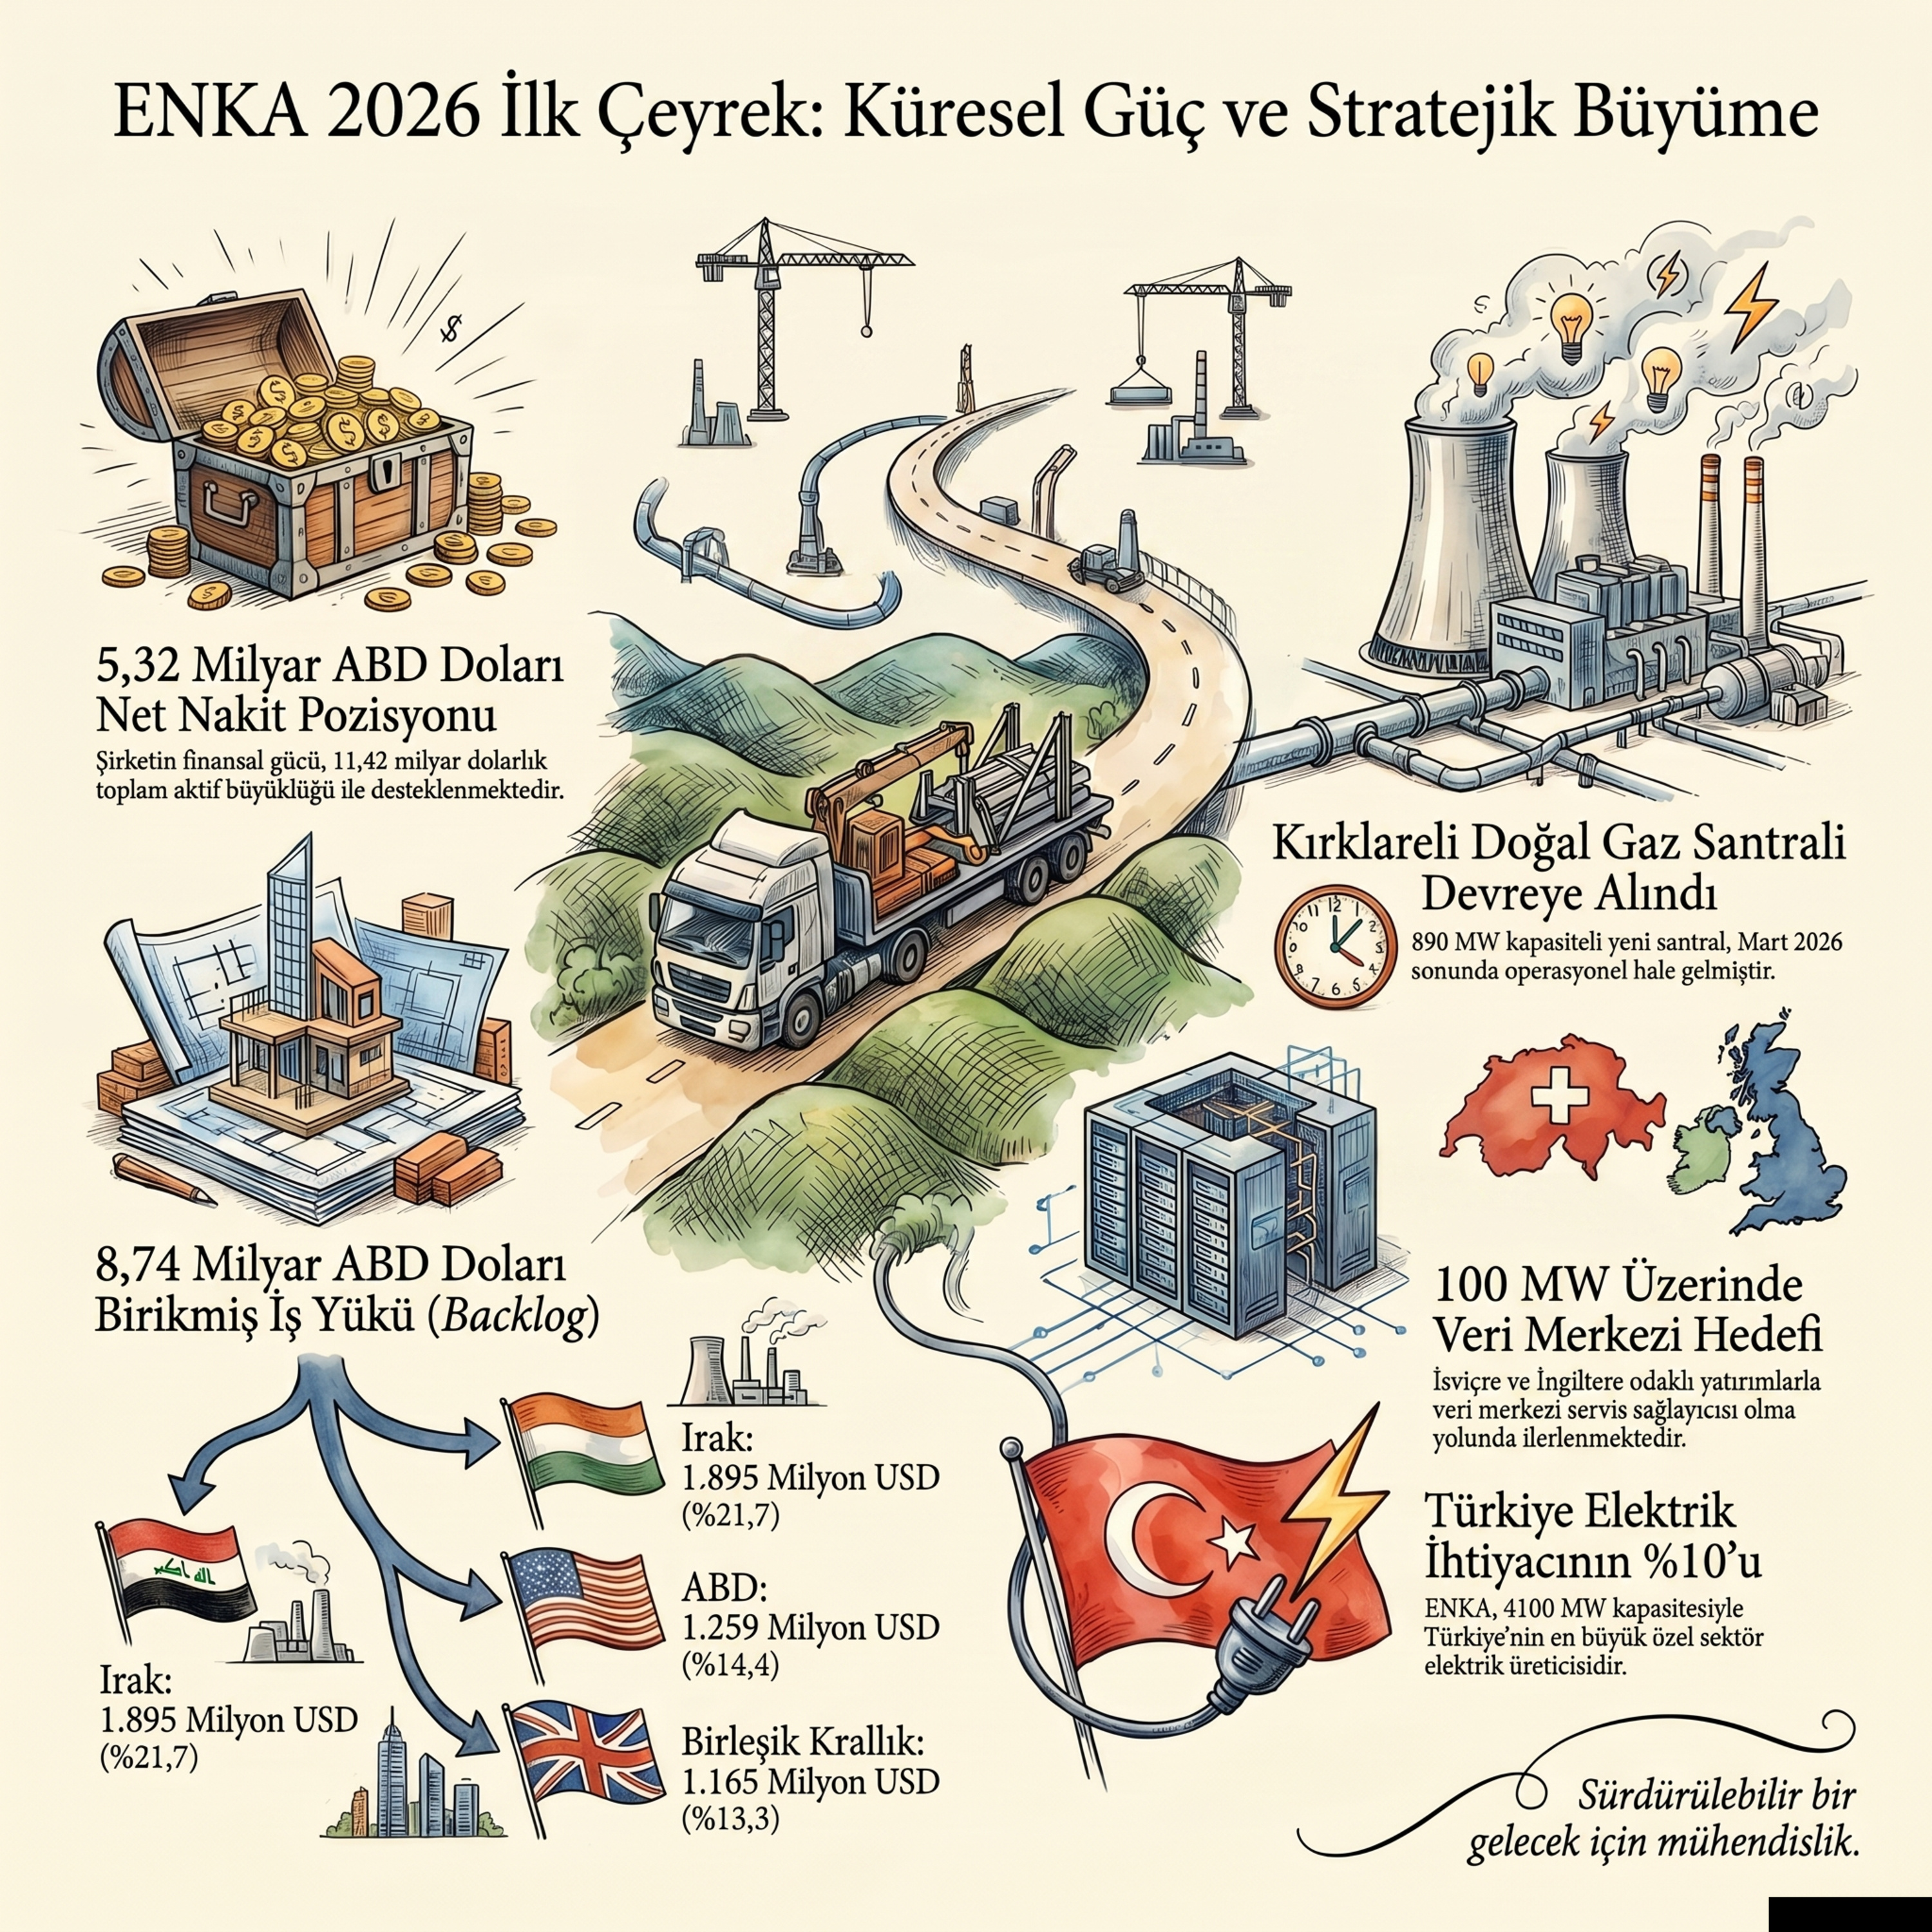
🔵 ENKAI 2026-03 Faaliyet Raporu Analizi | Enka İnşaat ve Sanayi A.Ş. (Enka'nın İnşaattan Veri Merkezine Dev Dönüşümü)
Published 3 months, 3 weeks ago
Description
12 Haziran 2026 tarihi itibarıyla paylaşılan 93,00 TL hisse fiyatı ve 31 Mart 2026 tarihli konsolide finansal rapor verileri ışığında hazırlanan finansal analiz ve oranlar aşağıdadır:Temel Borsa ve Değerleme Oranları
- Piyasa Değeri: ENKA'nın toplam sermayesi olan 6.000.000.000 adet hisse üzerinden hesaplandığında, şirketin piyasa değeri 558.000.000.000 TL (558 Milyar TL) seviyesindedir
- Defter Değeri (Hisse Başına): Ana ortaklığa ait özkaynakların toplam hisse sayısına bölünmesiyle elde edilen defter değeri 64,44 TL'dir
- PD/DD (Piyasa Değeri / Defter Değeri): Şirket, defter değerinin 1,44 katı üzerinden işlem görmektedir
- F/K (Fiyat / Kazanç): 2026 yılının ilk çeyreğindeki 3,41 milyar TL'lik ana ortaklık karı yıllıklandırıldığında (projeksiyon amaçlı), F/K oranı yaklaşık 40,86 olarak hesaplanmaktadır
- Firma Değeri: Piyasa değerine net borcun eklenmesiyle (ENKA'da nakit fazlası olduğu için çıkarılmasıyla) bulunan firma değeri yaklaşık 321.974.627 Bin TL'dir
- Net Borç ve Nakit Pozisyonu: Şirket net borçlu değil, aksine devasa bir net nakit pozisyonuna sahiptir. Nakit, nakit benzerleri ve finansal yatırımların toplamı (yaklaşık 243 Milyar TL), toplam finansal borçların (yaklaşık 7 Milyar TL) çok üzerindedir. Şirketin nette yaklaşık 236.025.373 Bin TL nakit ve likit varlığı bulunmaktadır
- Varlık Finansman Yapısı: Toplam varlıkların (507 Milyar TL) yaklaşık %77,21'i özkaynaklar (ana sermaye) ile finanse edilirken, yalnızca %22,79'u toplam yükümlülükler (borçlar) ile finanse edilmektedir. Bu yapı, şirketin son derece güçlü bir sermaye yapısına sahip olduğunu ve finansal riskinin düşük olduğunu göstermektedir
- Finansal Borçlardaki Değişim: 31 Aralık 2025'e göre finansal borçlar yaklaşık %0,83 oranında sınırlı bir artış göstererek 6,96 Milyar TL seviyesine yükselmiştir
- Özkaynaklardaki Değişim: Ana ortaklığa ait özkaynaklar, 2025 yıl sonuna göre %3,59 artarak 386,6 Milyar TL'ye ulaşmıştır
- Satışlar (Hasılat) Değişimi: Şirketin hasılatı bir önceki yılın aynı dönemine göre %19,96 artarak 35,8 Milyar TL'ye çıkmıştır
- Brüt Kar Değişimi: Satış maliyetlerindeki artışa rağmen brüt kar %13,39 yükselerek 9,1 Milyar TL olmuştur
- Esas Faaliyet Karı Değişimi: Operasyonel verimliliğin bir göstergesi olan esas faaliyet karı, %19,92 gibi güçlü bir artışla 6,48 Milyar TL'ye ulaşmıştır
- Net Dönem Karı Değişimi: Operasyonel karlılıktaki artışa rağmen, ana ortaklık net dönem karı geçen yılın aynı dönemine göre %11,64 oranında azalmıştır. Bu düşüşün temel nedeni, "Yatırım Faaliyetlerinden Giderler" kaleminde yer alan ve 2,3 Milyar TL'den 9,6 Milyar TL'ye fırlayan "finansal yatırımlar değer azalışları"dır
- Özkaynak Karlılığı (ROE): 2026'nın ilk çeyrek verileri üzerinden yıllıklandırılmış özkaynak karlılığı yaklaşık %3,53 seviyesindedir. 2025 yılının tamamında bu oran %9,69 olarak gerçekleşmişti. İlk çeyrekteki düşüşte finansal varlık değerlemeleri etkili olmuştur
- Cari Oran: Dönen varlıkların kısa vadeli borçlara oranı yaklaşık 3,36'dır. Bu oran, şirketin kısa vadeli borçlarını ödeme kabiliyetinin standartların (genelde 1,5-2,0 istenir) çok üzerinde ve mükemmel düzeyde olduğunu kanıtlamaktadır
- Net Kar