Episode Details
Back to Episodes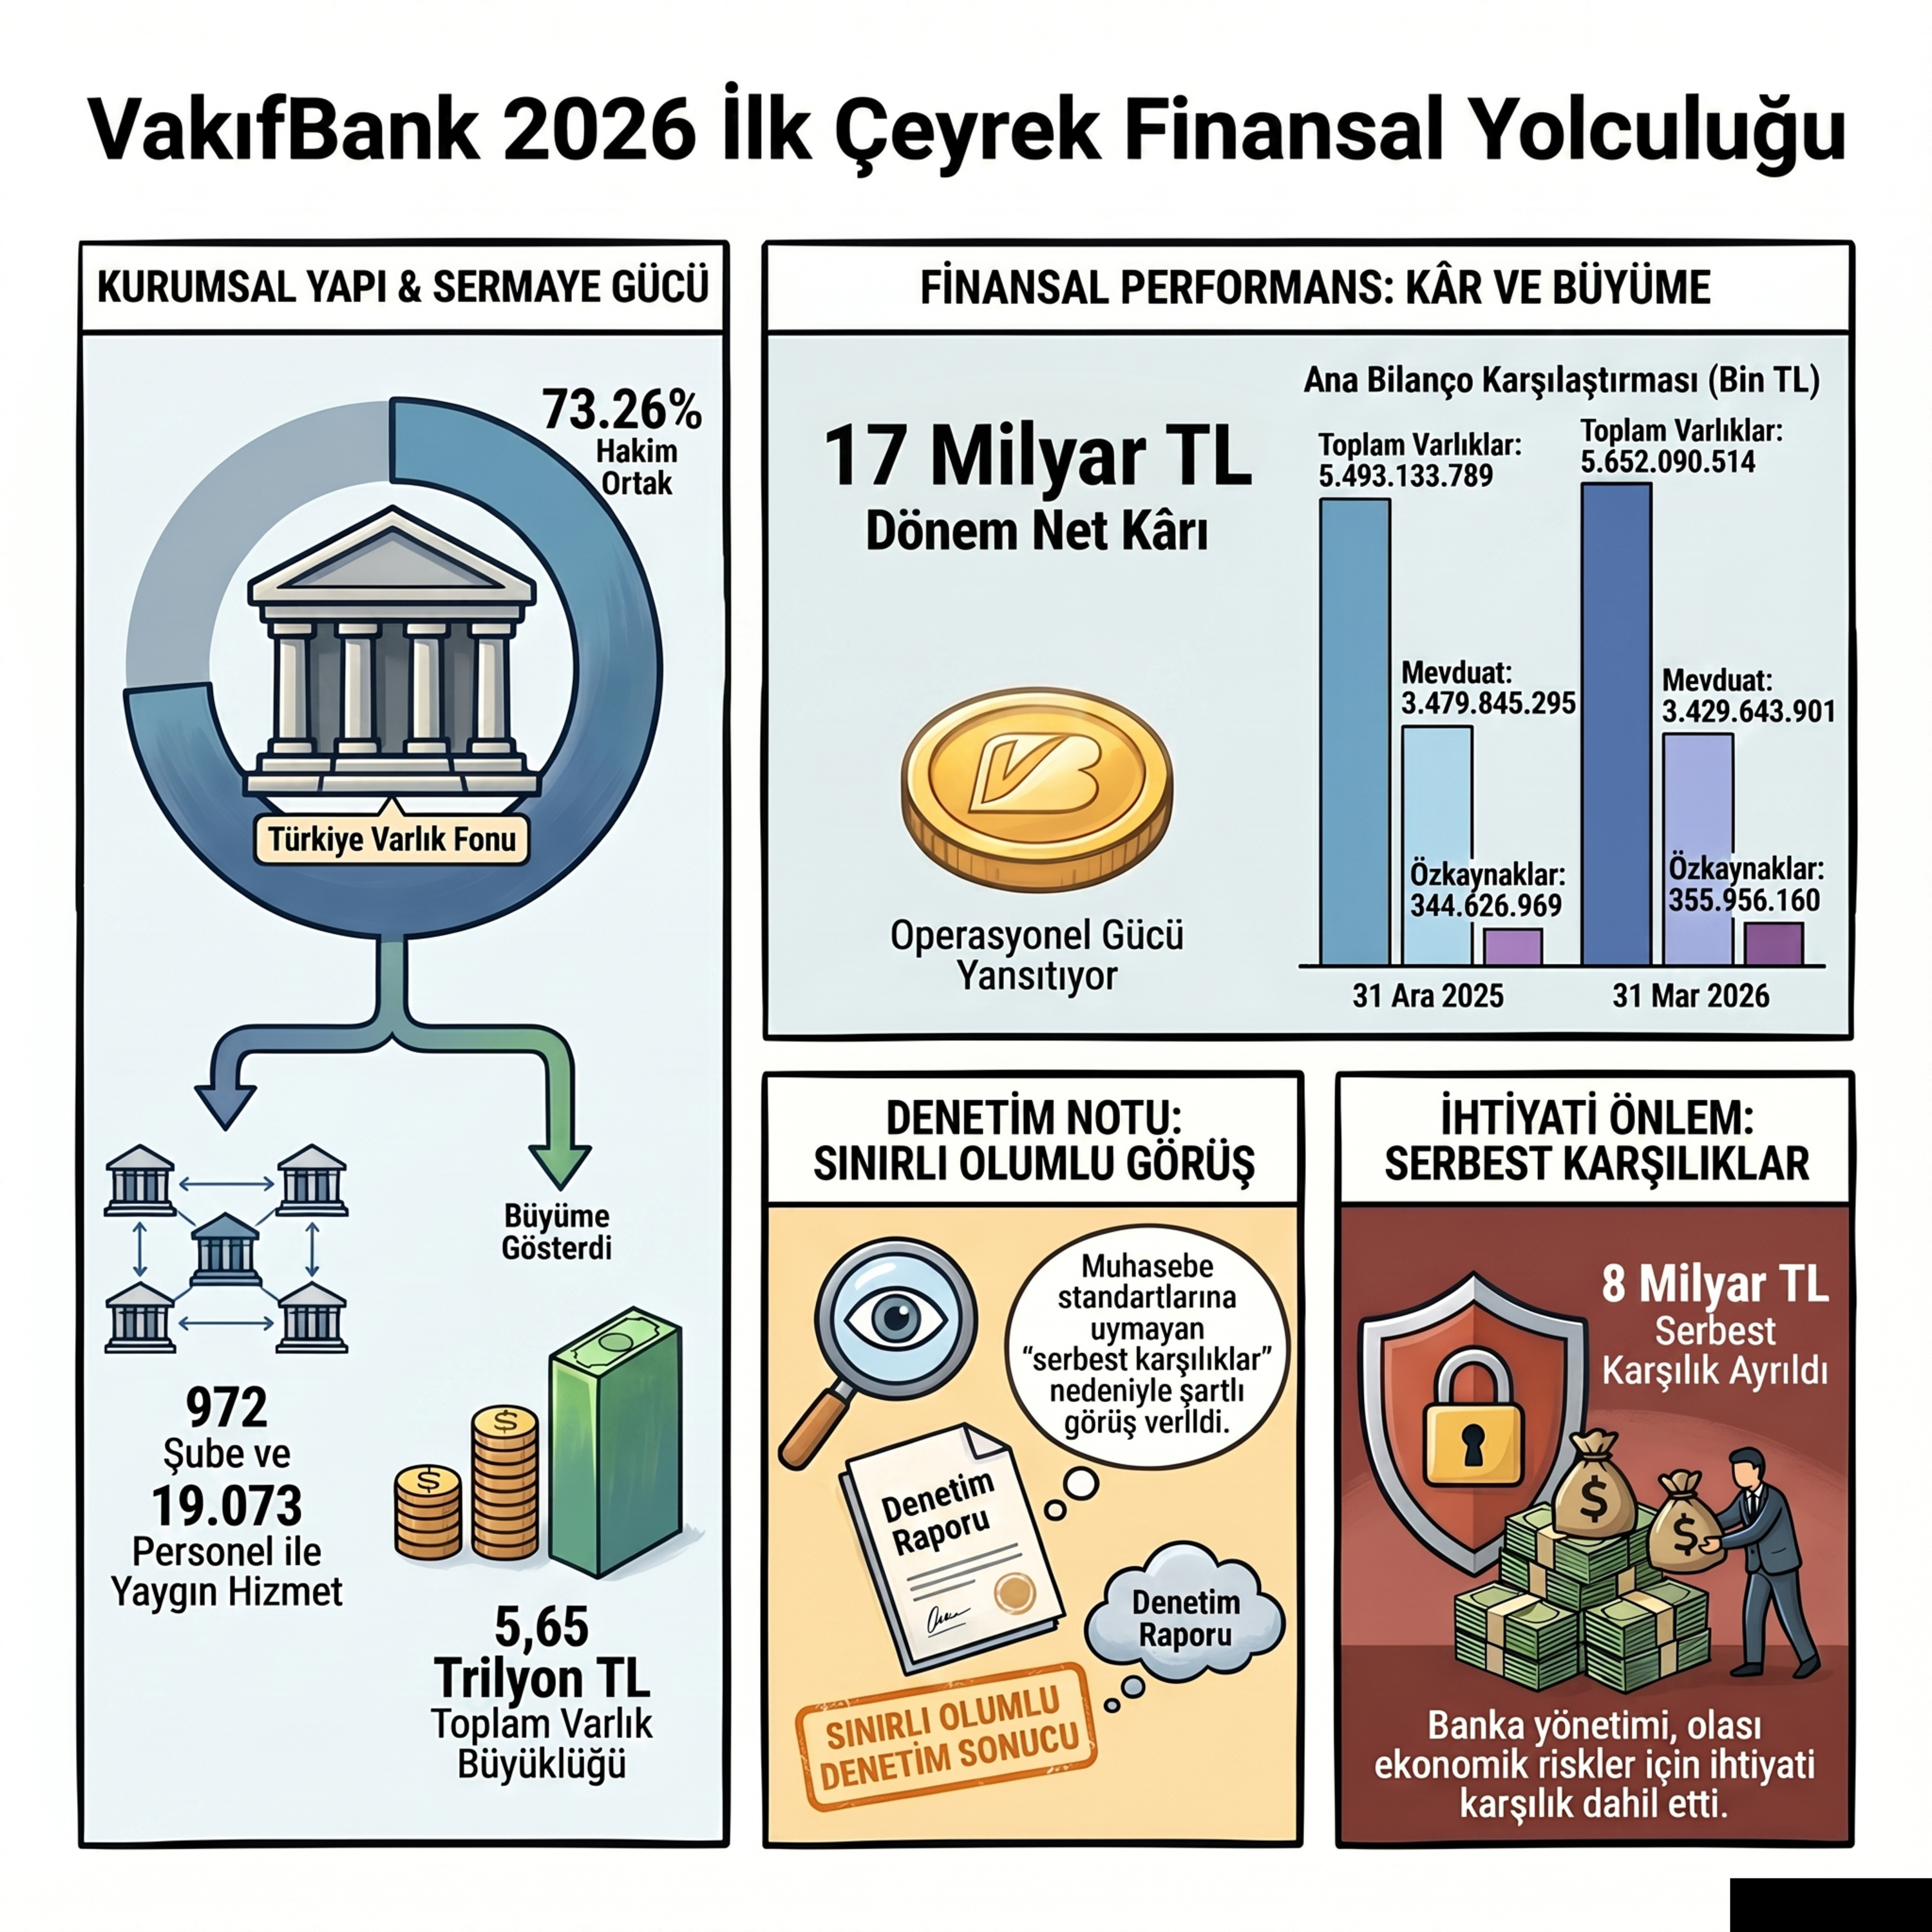
🔴 VAKBN 2026-03 Bilanço Analizi | Türkiye Vakıflar Bankası T.A.O. (Emlak Konut kâr rekoruna rağmen nakit yakıyor)
Published 3 months, 3 weeks ago
Description
12 Haziran 2026 tarihli 32,62 TL hisse fiyatı ve VakıfBank’ın 2026 yılı birinci çeyrek (31 Mart 2026) konsolide finansal raporuna dayanarak yapılan analiz ve hesaplamalar aşağıdadır:Temel Piyasa Çarpanları ve Değerleme
- Piyasa Değeri: Banka’nın 9.915.922.000 TL toplam nominal sermayesi üzerinden hesaplandığında piyasa değeri yaklaşık 323.457 Milyon TL (323,5 milyar TL) seviyesindedir
- Defter Değeri: Ana ortaklığa ait özkaynakların hisse adedine bölünmesiyle elde edilen defter değeri 34,25 TL olarak hesaplanmıştır Hisse fiyatı defter değerinin hafif altında işlem görmektedir
- PD/DD (Piyasa Değeri / Defter Değeri): 0,95 olarak gerçekleşmiştir Bu oran bankanın özkaynaklarına göre iskontolu veya defter değerine çok yakın bir fiyatla piyasada değerlendiğini göstermektedir
- F/K (Fiyat / Kazanç): 2026 yılının ilk çeyreğindeki 16.999 Milyon TL’lik net kârın yıllıklandırılması (67.996 Milyon TL) ile hesaplanan F/K oranı 4,76’dır Bu çarpan bankacılık sektörü ortalamalarına paralel düşük bir çarpan olarak dikkat çekmektedir
- Firma Değeri (FD): Bankacılık sektöründe geleneksel "Net Borç" kavramı yerine likidite yönetimi esas alınır FD hesaplamasında Piyasa Değeri ile Net Finansal Yükümlülükler (Mevduat + Borçlar - Nakit Varlıklar) toplandığında bankanın devasa bilanço büyüklüğü nedeniyle çok yüksek bir rakam çıksa da yatırımcılar için PD/DD ve F/K oranları daha belirleyicidir
- Net Dönem Kârı: 2026 yılının ilk üç ayında 16.999 Milyon TL net kâr elde edilmiştir
- Yıllık Net Kâr Değişimi: 2025 yılının aynı dönemine (21.745 Milyon TL) göre net kârda %21,83 oranında bir azalış yaşanmıştır Bu düşüşte artan vergi karşılıkları ve swap maliyetleri gibi operasyonel giderlerin etkisi görülmektedir
- Esas Faaliyet Kârındaki Değişim: Net faaliyet kârı geçen yılın ilk çeyreğine göre %25.021 Milyon TL'den 23.769 Milyon TL'ye gerileyerek %5,00 oranında sınırlı bir düşüş kaydetmiştir
- Satışlar (Faiz Gelirleri) ve Brüt Kâr (Net Faiz Geliri) Değişimi:
- Özkaynak Kârlılığındaki (ROAE) Değişim: Yıllıklandırılmış ortalama özkaynak kârlılığı 2025 yıl sonundaki %26,57 seviyesinden %19,41'e gerilemiştir
- Net Borç Durumu: Banka nakit ve nakit benzeri varlıklar ile bankalardaki mevcudiyetleri (Toplam 949,2 Milyar TL) piyasa borçlanmaları (596,8 Milyar TL) ile kıyaslandığında 352,4 Milyar TL "Nette Nakit" pozisyonundadır Mevduatlar da eklendiğinde banka klasik anlamda borçlu değil kaynak yöneten pozisyonundadır
- Finansman Oranları: Varlıkların %6,01'i ana sermaye (özkaynaklar) ile %93,99'u ise borçlar ve mevduatlar (yükümlülükler) ile finanse edilmektedir Bu bankacılık sektörü için tipik bir kaldıraç yapısıdır
- Özkaynaklardaki Değişim: Toplam özkaynaklar 2025 yıl sonuna göre %3,29 artarak 355.956 Milyon TL'ye ulaşmıştır
- Finansal Borçlardaki Değişim: Alınan krediler ihraç edilen menkul kıymetler ve sermaye benzeri borçlardan oluşan toplam finansal borç stoku %5,32 oranında artarak 1,01 Trilyon TL seviyesine çıkmıştır
- Sermaye Yeterlilik Rasyosu (SYR): %14,26 olarak gerçekleşmiştir (2025 yıl sonu: %16,89) Bu oran yasal sınırların üzerinde seyretmekte olup bankanın güçlü sermaye yapısını koruduğuna işaret etmektedir
- Takibe Dönüşüm Oranı (NPL): %3,11 seviyesi