Episode Details
Back to Episodes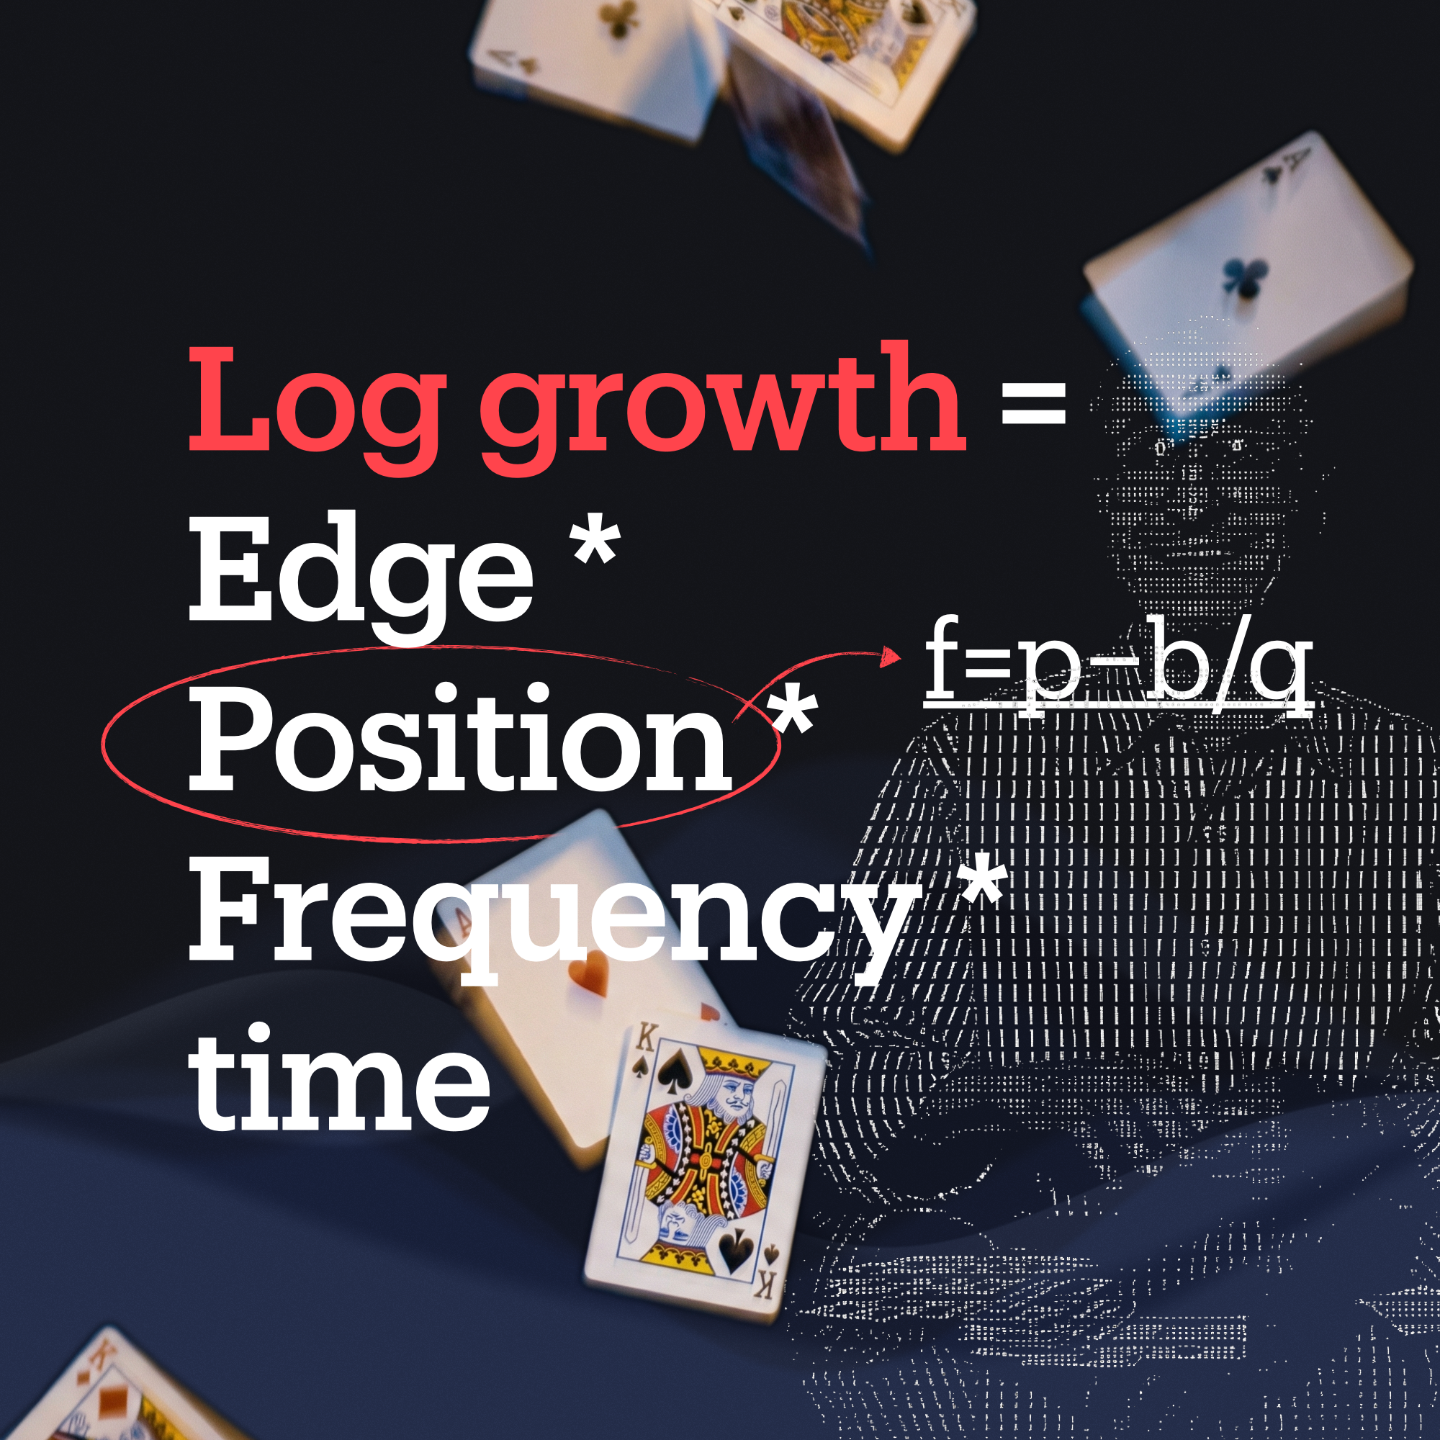
E153.股神的牌局:复利公式 + 凯利公式
Description
🎤 本期嘉宾
徐倬迅 | 公众号「徐倬迅的投资日记」,望岳投资 投资经理(偏量化方向)
⏯️ 本期简介
我一直希望面基能够多元化一些,无论是在选题还是嘉宾层面,因此,无论是价值的,成长的,交易的,套利的,量化的,配置的,都要聊聊。因为我坚信审美是看过足够的样本量之后的自然而然的产物。
投资和交易,以及他们内部的不同流派,本应无分优劣对错,只有是否适合自己,最终目标都是为了赚钱,只不过方法不同而已,谁也不比谁高尚正派。
但,形成审美的过程必然是充满积累,怀疑,实践,验证,修正的。
一开始看山是山,看到什么,就相信什么。
接着又发现自己其实什么都没真信过, 你会拆解、怀疑、穿透,看山不只是山——聪明和善良不意味着回报的必然,价格和价值常常不是一回事,规则背后还有规则,叙事背后还有利益,方法背后还有代价和逆风期。
最后看过复杂,消化复杂,确定了自己适合、愿意且能走的山中小径,看山还是山。
今天这期节目要聊两个公式,第一公式让投资中的复杂熵减,把各个流派装进去,它如此定义复利:
Log growth复利增长 =Edge优势 * Position仓位 * Frequency频率 * Time遍历性
✔️Edge优势:伴随性格、经历、学习与实践,每个人都能在一组或多组事件上建立自己的优势,这种优势体现为胜率与赔率的不同组合,它们的共性是最终的数学期望值为正。
各种流派,各种方法,各种策略,本质上都是在挑选自己能建立优势的事件。
✔️Position仓位:发现优势后,如何参与也是容易被忽视的问题。因为对的优势匹配错误的仓位,最后也很容易变成错误的结果。关于如何下注,就是本期节目要讨论的第二个话题——凯利公式。
f∗=p−q/b
其实凯利公式和DCF公式有点像,它们都很难在事前给出精确的计算,但可以给出一些模糊的原则性的指引。
✔️Frequency频率:优势对应的是不同事件,而不同事件必然有着不同的出现频率,它决定了你的出手或者说上桌次数。
✔️Time遍历性:时间,或者优势的有效期,它决定了遍历性。只有经过遍历性的考验,才能确保不出局,在无限游戏里逼近长期。
总结一下:
复利增长公式在表达的就是寻找优势,计算期望值,控制仓位,重复下注。
而我们的故事,要从一位股神的牌局说起...
⚠️ 风险提示:所有内容仅属一般资料,只供参考之用,受访嘉宾及其工作单位无意借此作出任何保单要约,或在香港以外提供、安排、游说、要约或建议任何人购买受访嘉宾其工作单位的保险产品或服务。请读者注意判断其中风险,结合个人投资目标、财务状况和需求,独立思考,谨慎决策。your money your decision. 依据或使用本播客内容所造成的后果由您独自承担。
🎯 时间轴
00:21 看山是山,看山不是山,看山还是山
03:45 赌神的牌局
13:05 遇到了不适合参与的游戏,那就卖铲子
14:38 华尔街不就是最大的赌场嘛
16:03 寻找优势Edge⭐️
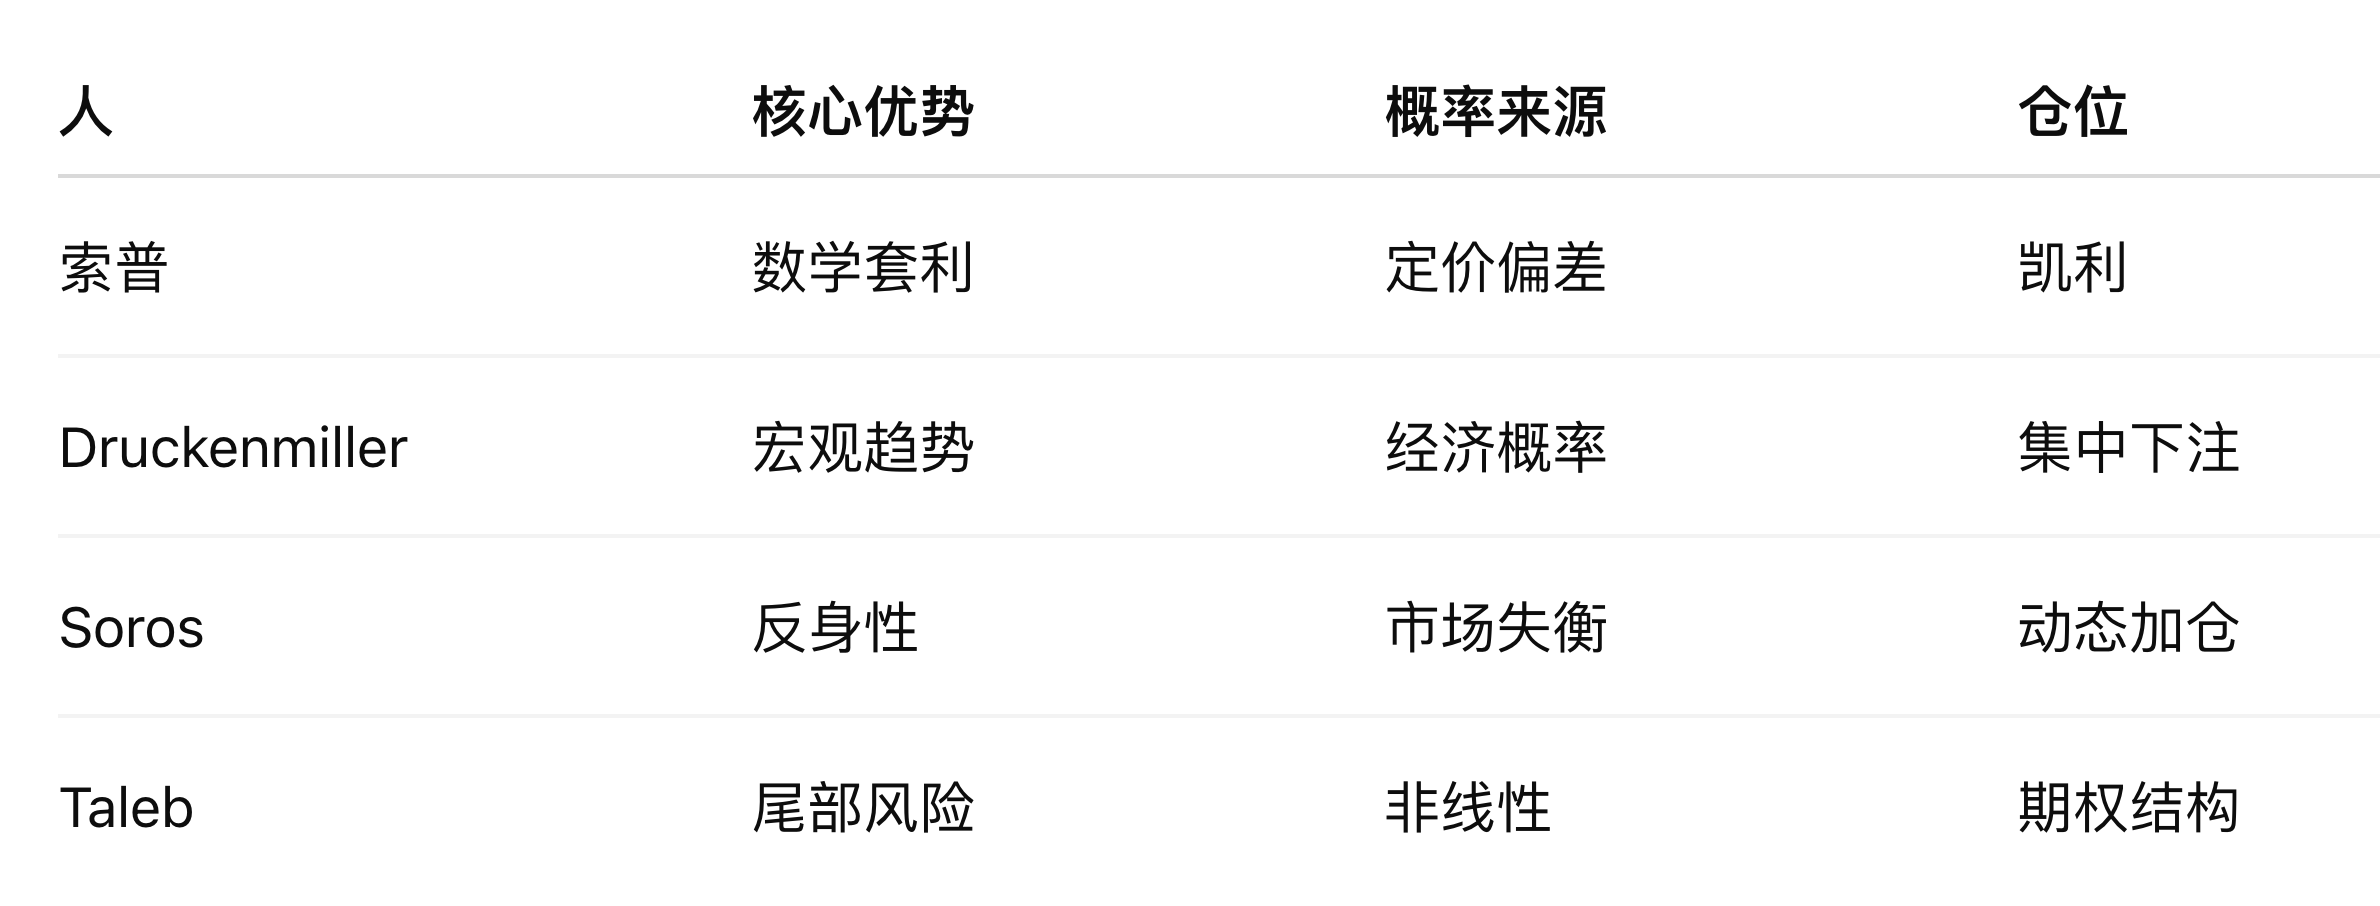
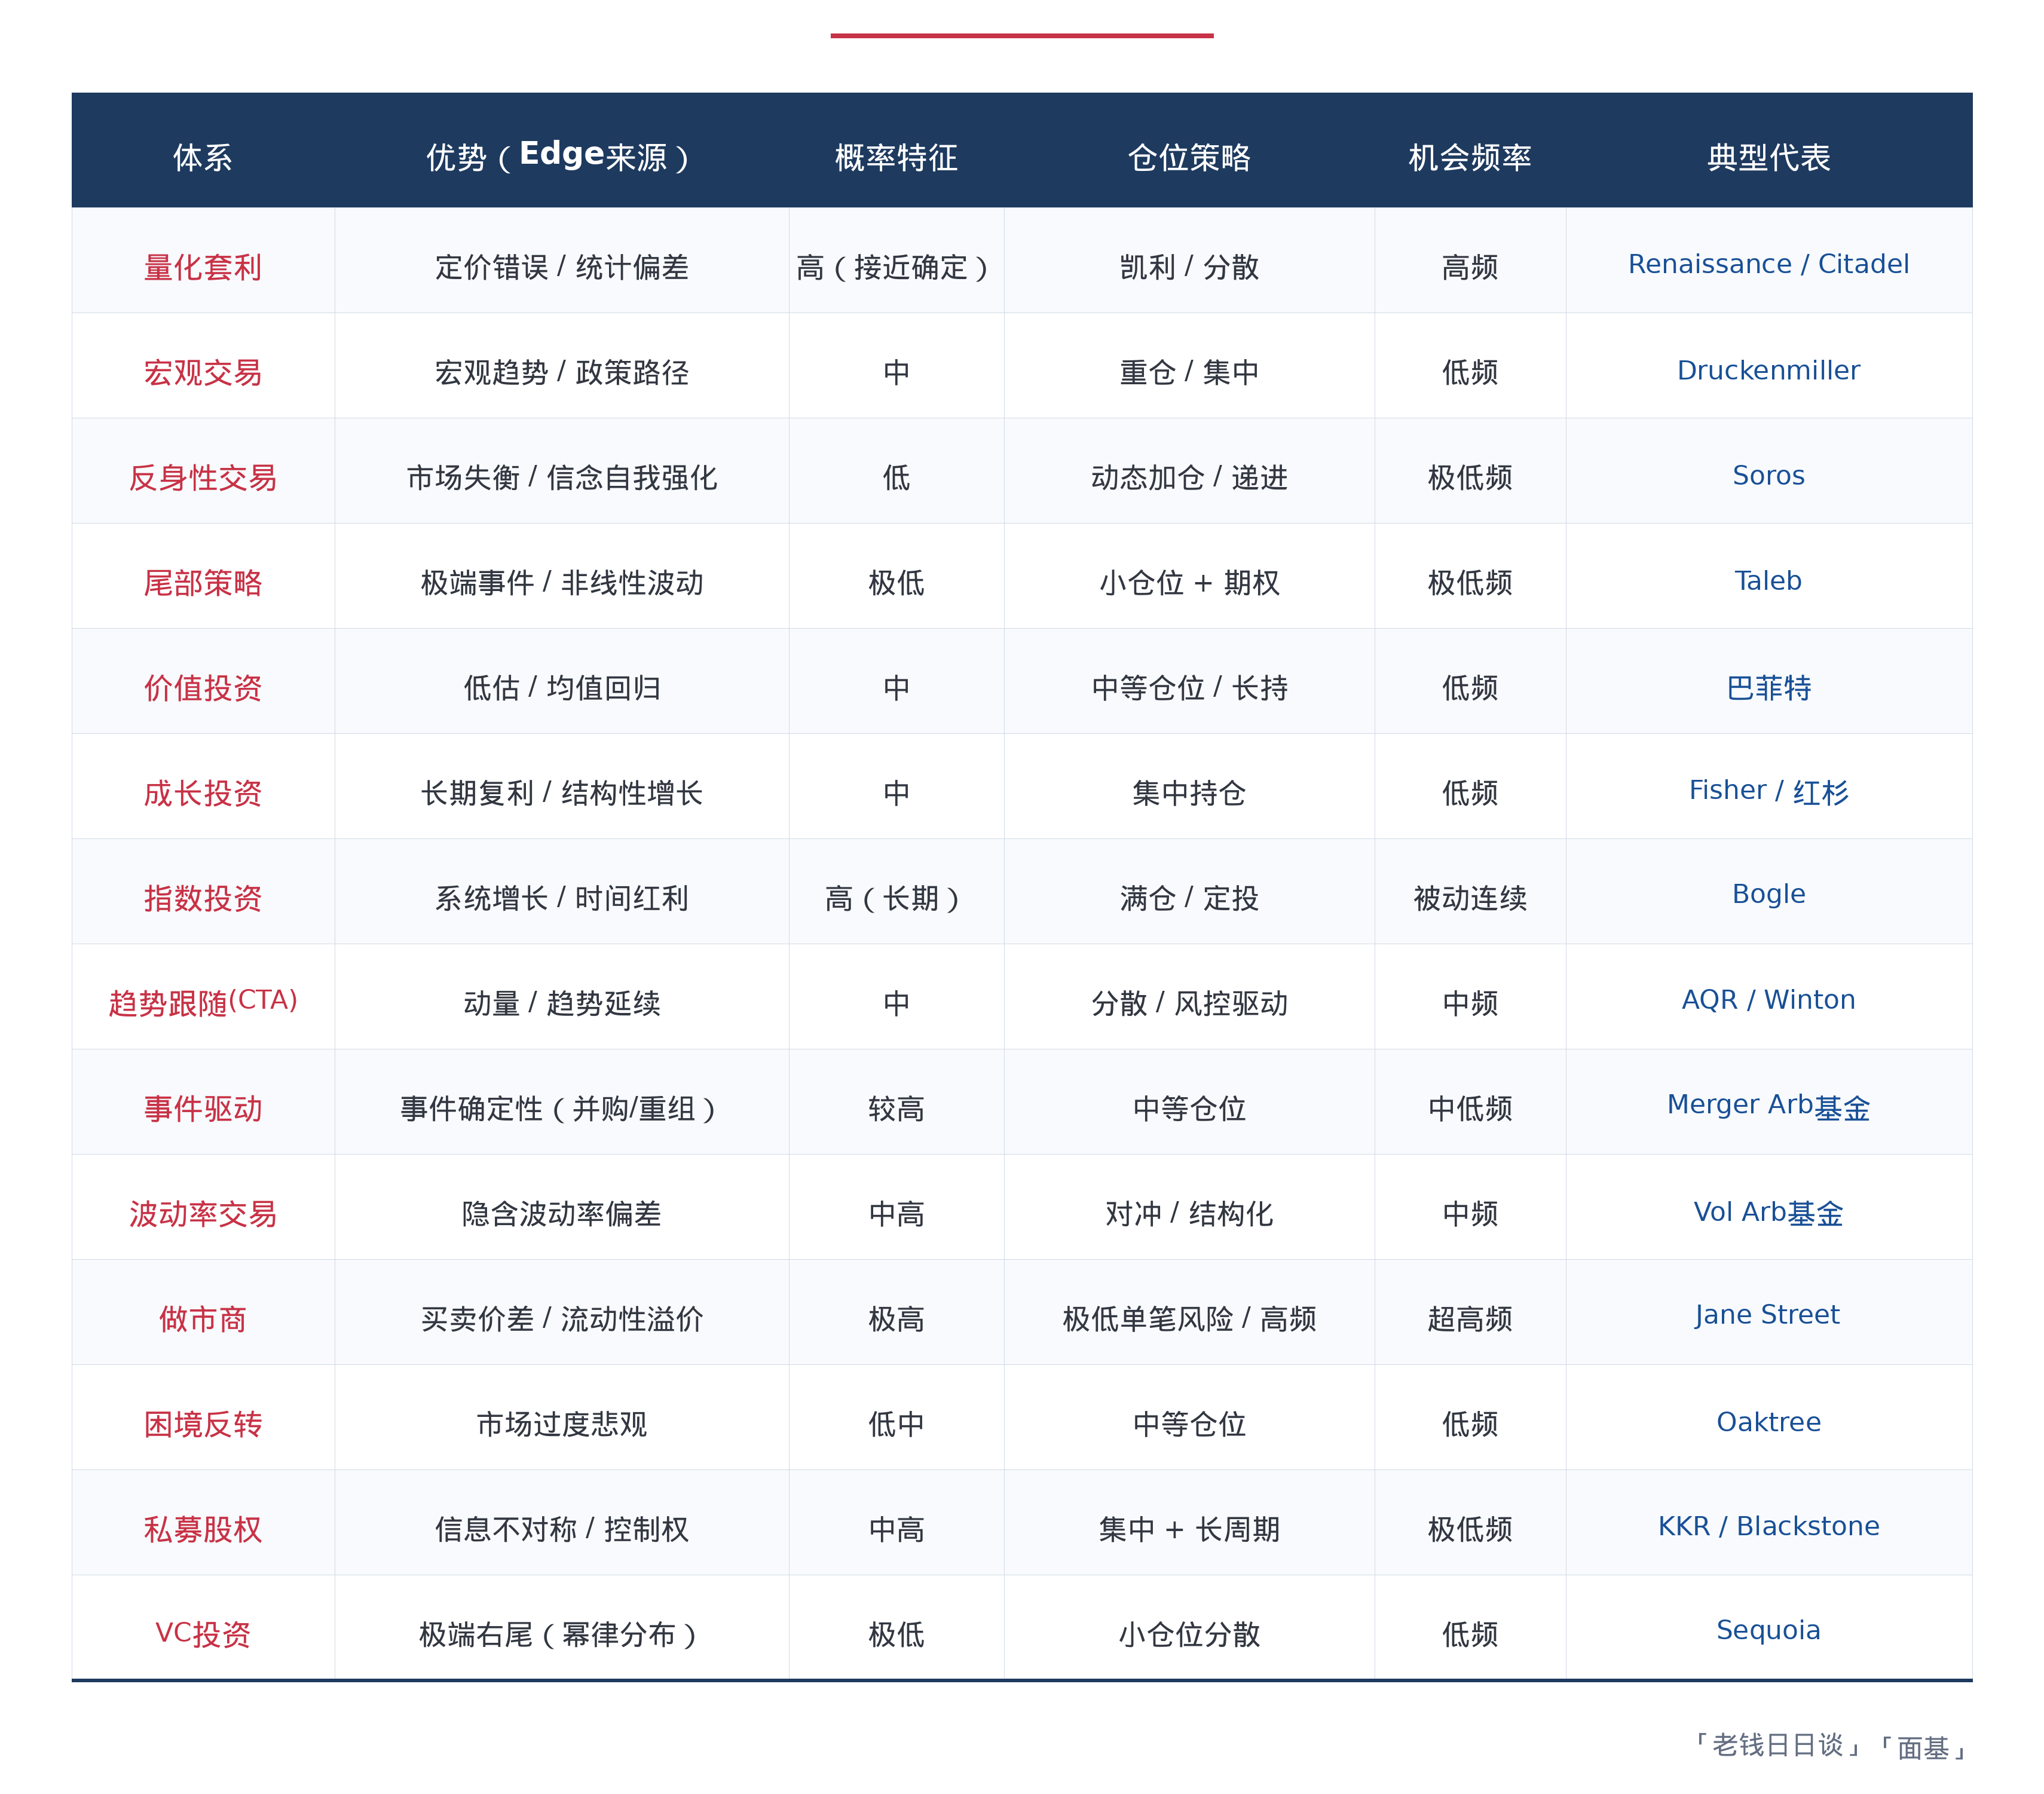
19:54 从优势的视角去解释一些投资流派
23:01 我从不预设自己在概率上能有多高,很难超过50%
28:05 交易看似只有买卖,但它们背后的潜台词是...
30:56 去看交割单!⭐️
34:47 做好迅速改主意的准备
36:45 如何定义区间?
40:15 价值投资还是更适合美股
43:44 不同投资流派本质上就是对优势的寻找以及定义
44:24 普通投资者投资指数基金最大的优势,就是承认自己没有优势
47:43 换个角度解释「低估」
52:50 Position仓位:凯利公式同时追求两件事:不能出局+ log growth长期最大化
57:09 凯利公式的直接结果:合理仓位比大部人想象的要低
1:02:53 Frequency频率:交易机会是不缺的
1:06:23 加注意味着对概率和赔率都提出了更严格的要求
1:13:04 关于加注的例子:以中证白酒指数为例
1:19:51 如何定义优势是复利公式的源头
1:21:34 《毛选》里的趋势交易思维
1:22:54 顺利的交易,很快就会对起来
1:26:42 凯利公式应该内化为一种纪律:2%风险管理常数
📁 本期内容相关资料
约翰·凯利1923年出生于美国德克萨斯州,在二战时是一名海军飞行员。退役后,进入得克萨斯州奥斯汀分校念物理学。1953年获得物理学博士学位,毕业后去了著名的贝尔实验室工作。在贝尔实验室中,他认识了好友兼同事,著名信息论创始人的克劳德·香农。凯利也被同事认为是贝尔实验室中第二聪明的人,第一次聪明的是香农。凯利公式最初为他的同僚克劳德·艾尔伍德·夏农于长途电话线杂讯上的研究所建立。凯利解决了香农的通信理论要如何应用于一名拥有内线消息的赌徒在赌马时的问题。赌徒希望决定最佳的赌注金额,而他的内幕消息不需完美(无杂讯),即可让他拥有有用的优势。研究得出的结论表面上看起来是奇怪的,就是实际上会对每匹马都进行押注,保证自身不破产,因为内幕消息本身可能并不准确。
1956年凯利受到香农信息论的启发